[피해 사례 알림]전자금융 사고 한 달 넘게 몰랐다?

피해 사례 알림


전자금융 사고, 한 달 넘게 몰랐던 사례가? 🔍

​

스마트폰으로 간편하게 결제하고,

온라인에서 다양한 금융 서비스를 이용하는 일은 이제 일상이 됐습니다. 📱

​

그만큼 전자금융 서비스에서 사고가 발생했을 때

얼마나 빨리 발견하고 대응하는지도 중요해지고 있는데요.

​

최근 금융감독원에 보고된 자료를 통해

전자금융 사고를 뒤늦게 인지한 사례들이 확인됐습니다.

​

어떤 사례가 있었는지 함께 살펴보겠습니다. 👀


📊 30일 이상 지나서 알게 된 사고가 91건

​

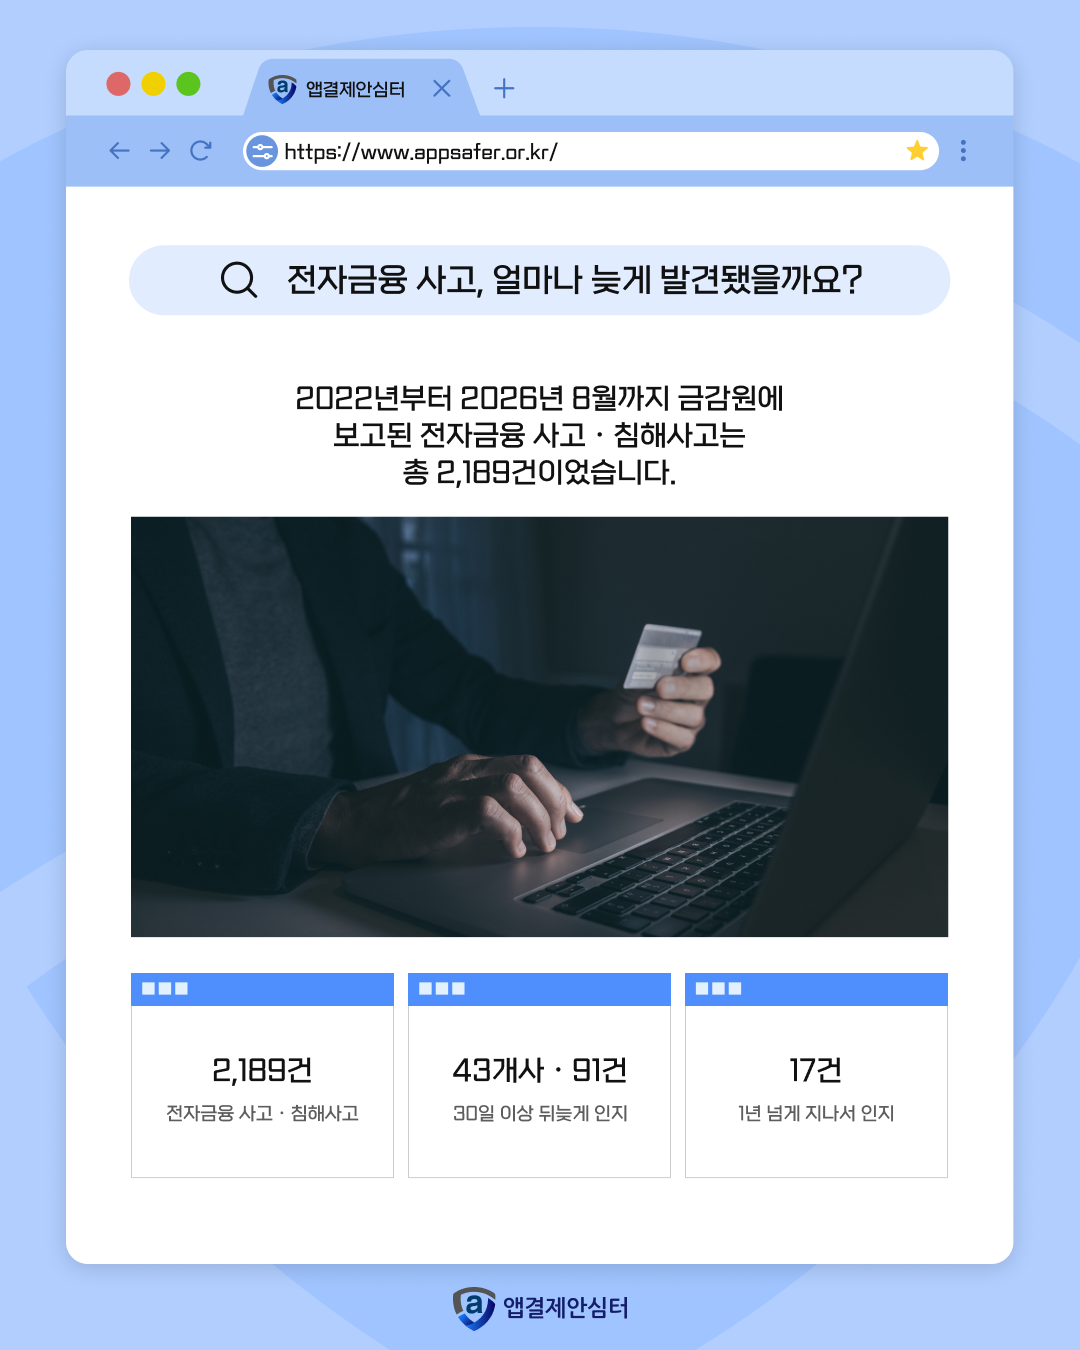
2022년부터 2026년 8월까지

금융감독원에 보고된 전자금융 사고 및 침해사고는

총 2,189건이었습니다.

​

이 가운데 사고가 발생한 뒤

30일 이상 지나서 인지한 사례는 43개사, 91건이었습니다.

​

특히 이 중 17건은 사고 발생 후 1년이 넘어서야

문제를 파악한 것으로 나타났습니다.

​

전체 사고가 늦게 발견된 것은 아니지만,

일부 사고는 상당한 시간이 지난 뒤 확인된 셈입니다.


💳 간편결제·결제대행 사업자도 포함됐습니다

​

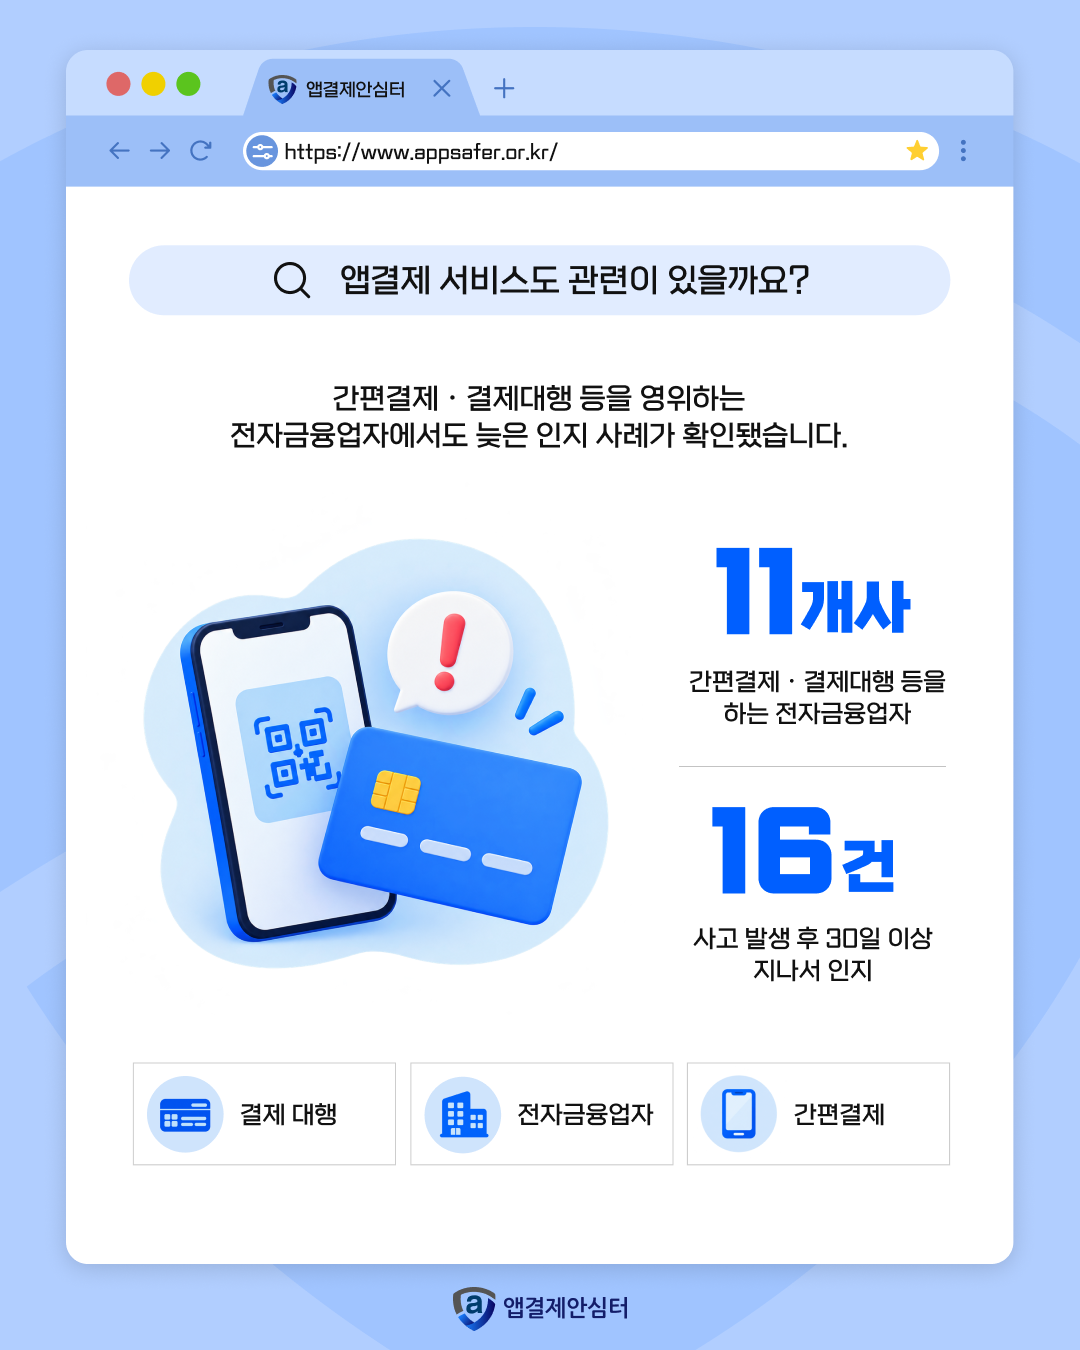
이번 자료에는 금융회사뿐 아니라

간편결제와 결제대행 등을 제공하는

전자금융업자 사례도 포함됐습니다.

​

전자금융업자 가운데에서는

11개사에서 16건의 사고를

발생 후 30일 이상 지나서 인지한 것으로 나타났습니다.

​

우리가 일상에서 자주 사용하는 간편결제 서비스도

전자금융 사고의 탐지와 대응 체계가 중요하다는 점을

확인할 수 있는 부분입니다. 📲


⚠️ 늦게 발견된 사고의 89%는 ‘프로그램 오류’

​

눈에 띄는 부분은 사고 유형입니다.

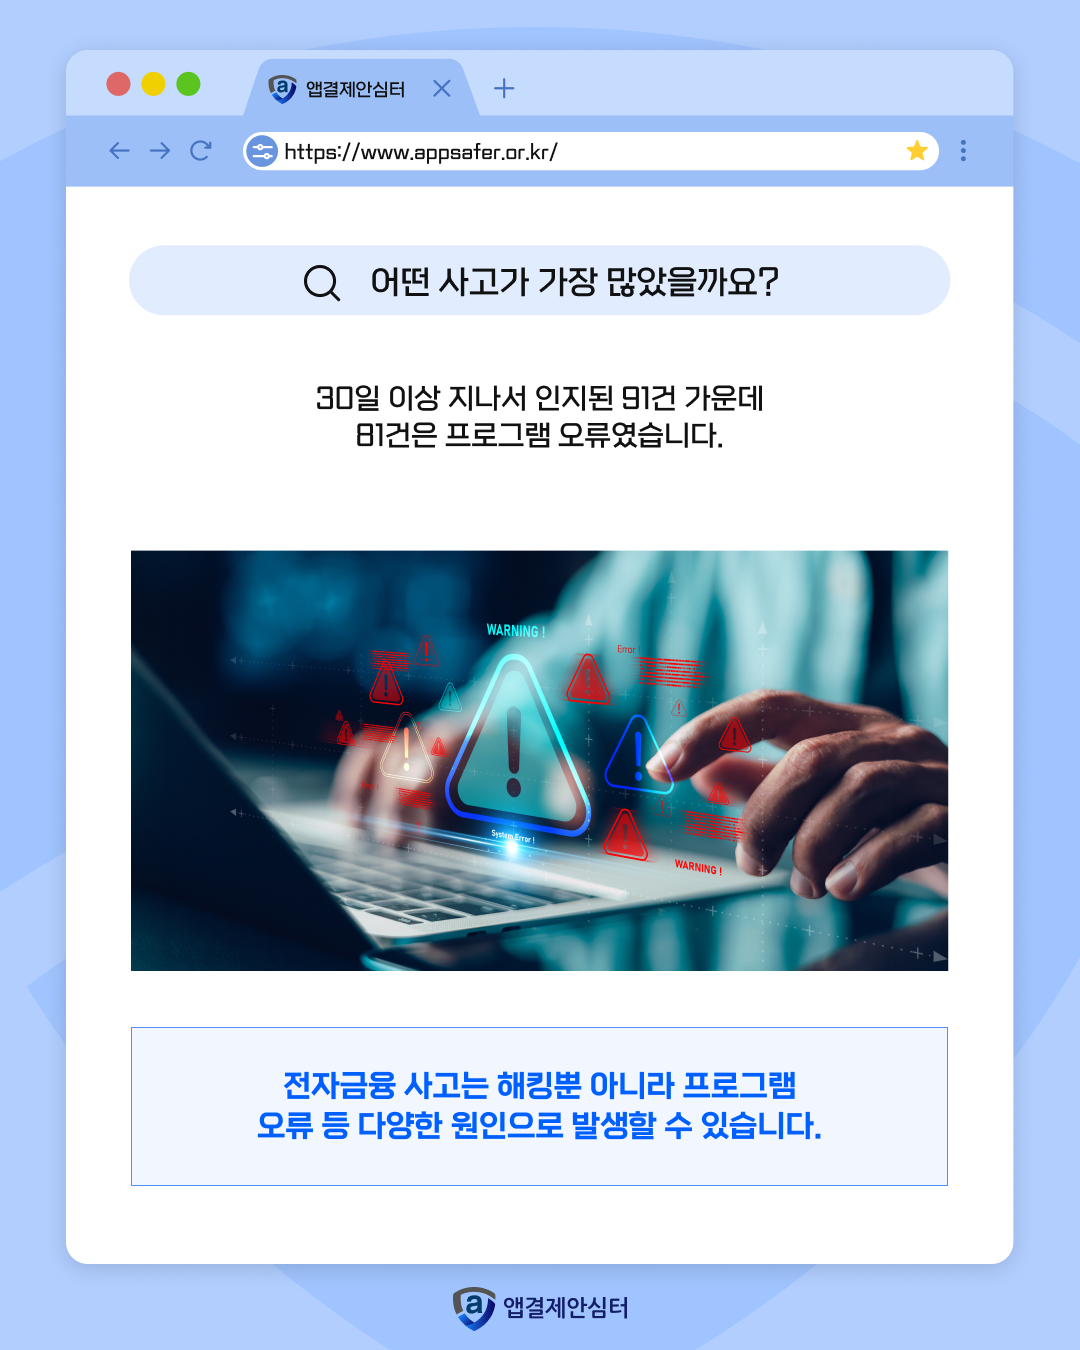
30일 이상 지나서 인지한 91건 가운데

81건이 프로그램 오류였습니다.

​

전체의 약 "89%"에 해당합니다.

​

전자금융 사고라고 하면

해킹이나 개인정보 유출부터 떠올리기 쉽지만,

실제로는 프로그램 오류처럼

시스템 내부에서 발생하는 문제도 포함될 수 있습니다. 💻


🕒 실제로 얼마나 늦게 발견됐을까요?

​

전자금융업자 사례를 살펴보면

수개월에서 1년 넘게 지나서

사고를 발견한 경우도 있었습니다.

​

티머니는 2024년 1월 발생한 프로그램 오류를

428일 뒤인 2025년 3월에 인지했습니다.

​

해당 사고로

6,071명에게 총 727만원을 배상했습니다.

​

엑심베이는 2022년 10월 발생한 정보유출 사고를

309일 뒤인 2023년 8월에 파악했습니다.

​

프로그램 오류뿐 아니라

정보유출과 보안 취약점에 따른 침해사고에서도

인지가 늦어진 사례가 확인됐습니다.


🏦 여러 금융·전자금융 사업자에서 사례 확인

​

30일 이상 지나서 사고를 인지한 사례는

특정 회사나 업권에만 집중되지 않았습니다.

​

금융회사에서는

토스뱅크가 9건으로 가장 많았고,

수협은행과 KB국민은행이 각각 7건,

우리은행·신한은행·카카오뱅크가 각각 5건으로 나타났습니다.

​

전자금융업자에서는

비바리퍼블리카와 티머니가 각각 3건,

구글페이먼트코리아가 2건으로 확인됐습니다.


​


🔎 사고 ‘발생’만큼 중요한 빠른 ‘인지’

​

전자금융 사고가 발생하지 않도록 예방하는 것도 중요합니다.

​

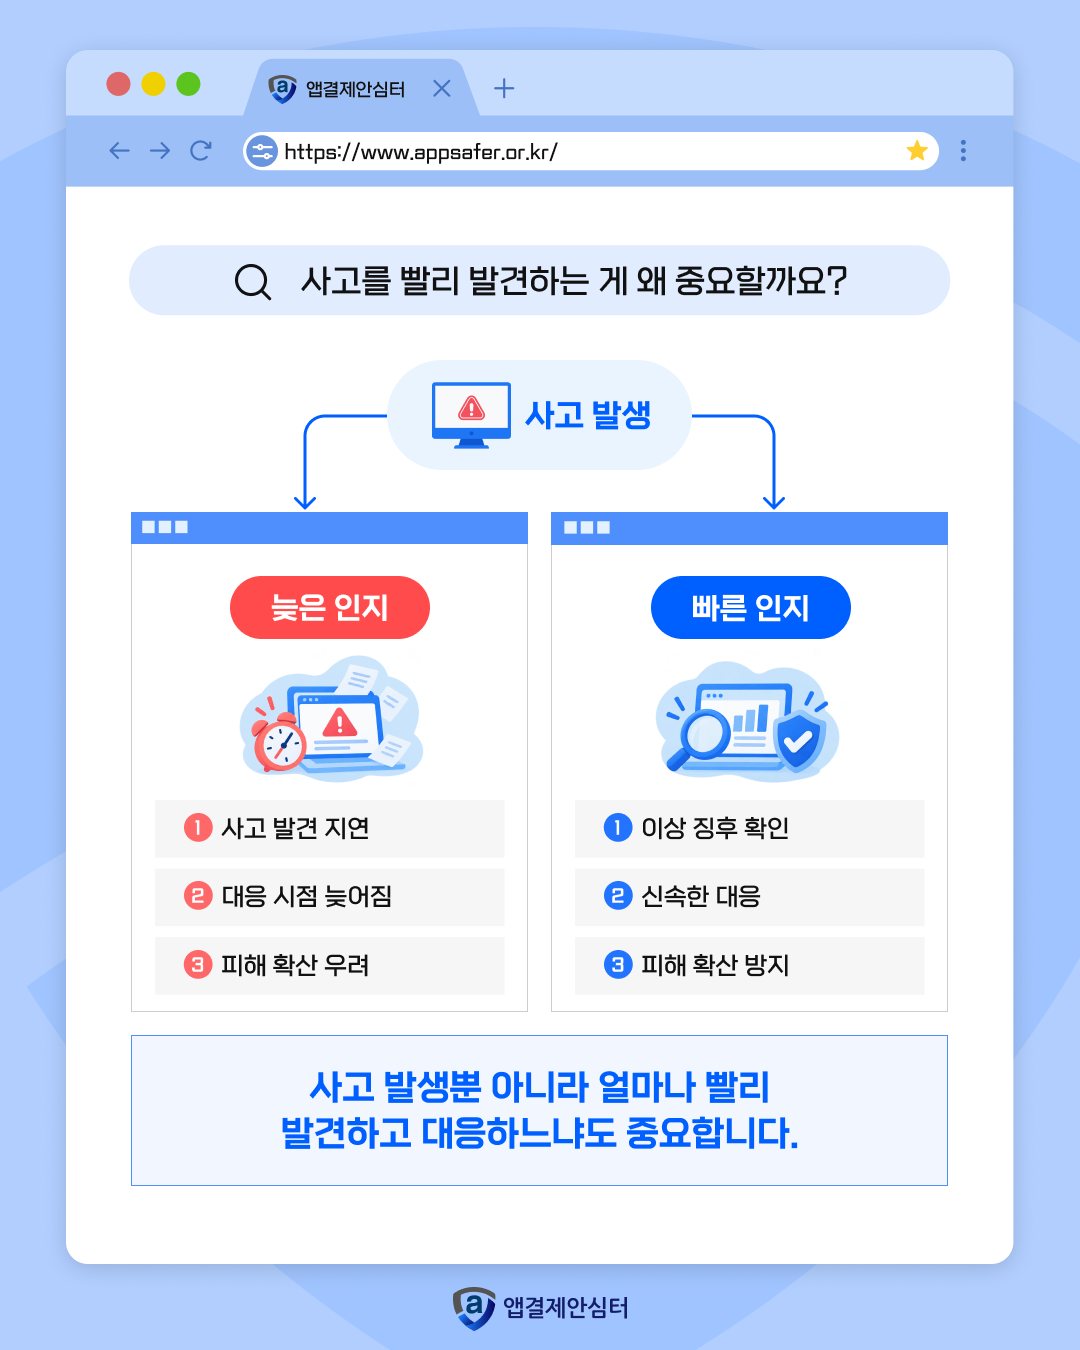
하지만 문제가 발생했을 때

이상 징후를 빠르게 발견하고 대응하는 체계​ 역시 중요합니다.

​

사고를 뒤늦게 인지하면

피해 확산을 막을 수 있는 시기를 놓칠 가능성도 있기 때문입니다.

​

이번 국정감사에서도

금융권의 사고 예방·대응 체계와

금융당국의 관리·감독이 제대로 작동하고 있는지

살펴볼 예정이라고 밝혔습니다.


✅ 예방부터 탐지·대응까지 함께 살펴봐야 합니다

​

전자금융 서비스가 다양해질수록

안전한 이용 환경을 위한 관리도 중요해집니다.

​

사고를 줄이는 예방 체계,

문제를 빠르게 발견하는 탐지 체계,

피해 확산을 막는 신속한 대응까지.

​

전자금융 서비스의 안전성을 위해서는

이 모든 과정이 함께 작동하는 것이 중요하겠습니다. 😊


해당 내용에 대하여 더 자세한 사항은

하단의 링크를 참고해주시기 바랍니다.


https://mobile.newsis.com/view_amp.html?ar_id=NISX20261019_0003831298&utm_source=


"900일 넘게 몰랐다"…금융권 '전자금융 사고' 늑장 인지 수두룩

최근 은행과 저축은행 등 금융권에서 해킹 등 보안사고가 잇따르는 가운데, 전자금융 사고가 발생했음에도 이를 뒤늦게 인지하고 대응한 금융회사가 적지 않은 것으로 나타났다.

mobile.newsis.com


[위클리 이슈]서울 지하철,태그리스·해외카드결제 준비

앱결제 위클리 이슈


교통카드 안 찍어도 결제? 🚇

서울 지하철, 태그리스·해외카드 결제를 준비합니다

​

지하철을 탈 때마다 교통카드를 단말기에 찍는 모습, 익숙하시죠?

​

앞으로 서울 지하철의 결제 방식이 조금 더 다양해질 전망입니다. 📱

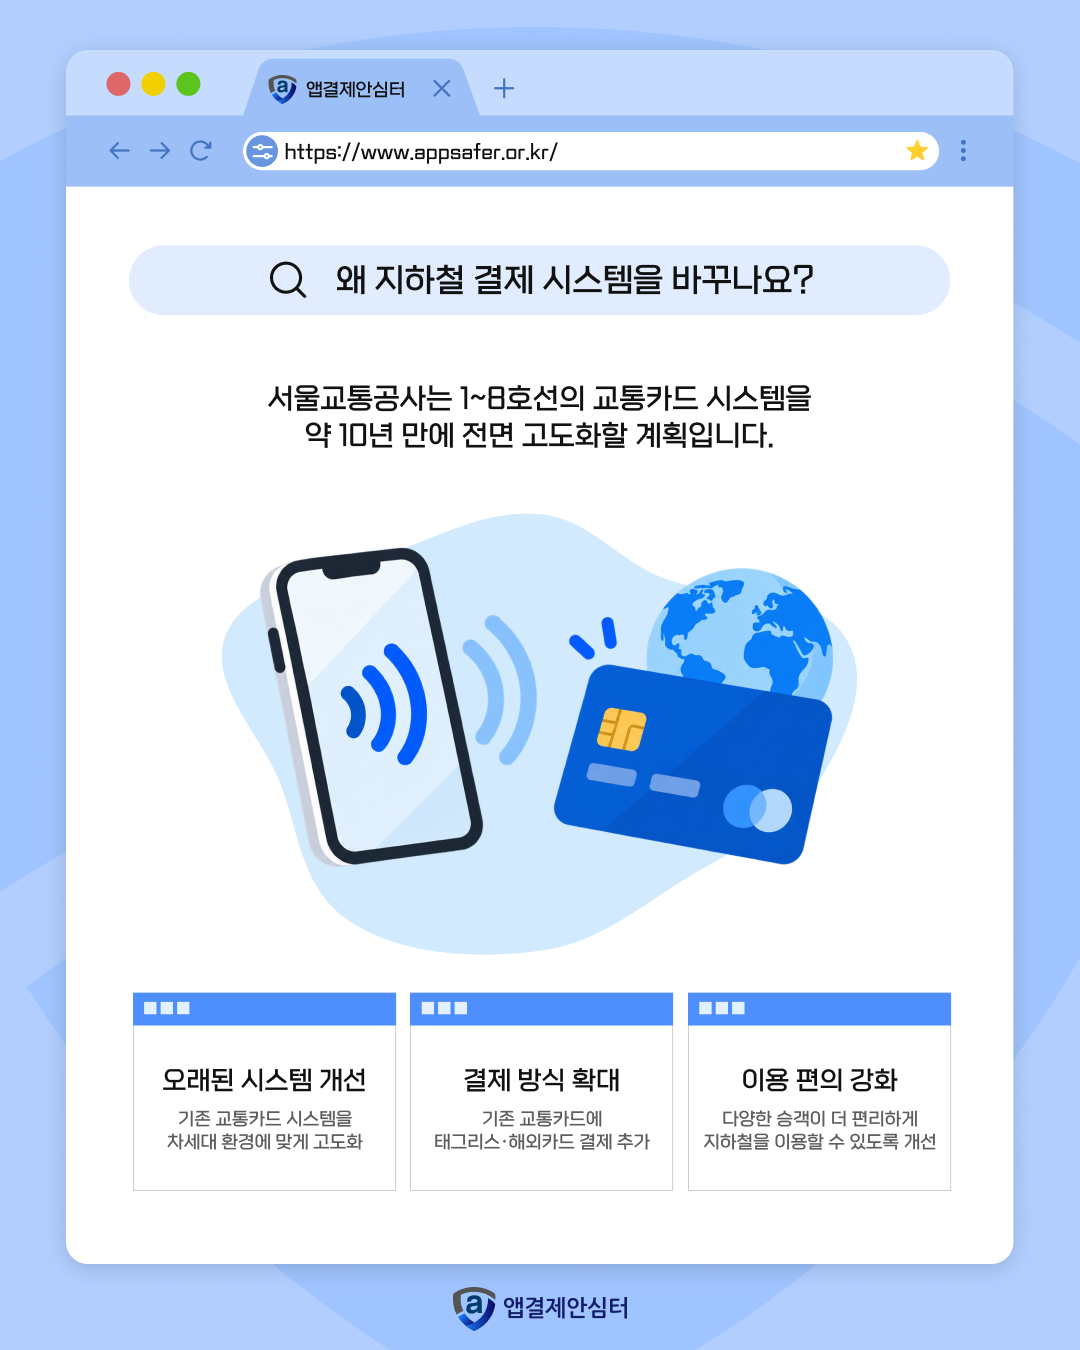
서울교통공사는 지하철 1~8호선의

교통카드 시스템을 전면 고도화할 계획입니다.

​

기존 교통카드 결제에 태그리스와 해외카드 결제 방식을

추가하기 위한 준비가 진행되고 있습니다.


약 10년 만에 결제 시스템이 바뀝니다 🔄

​

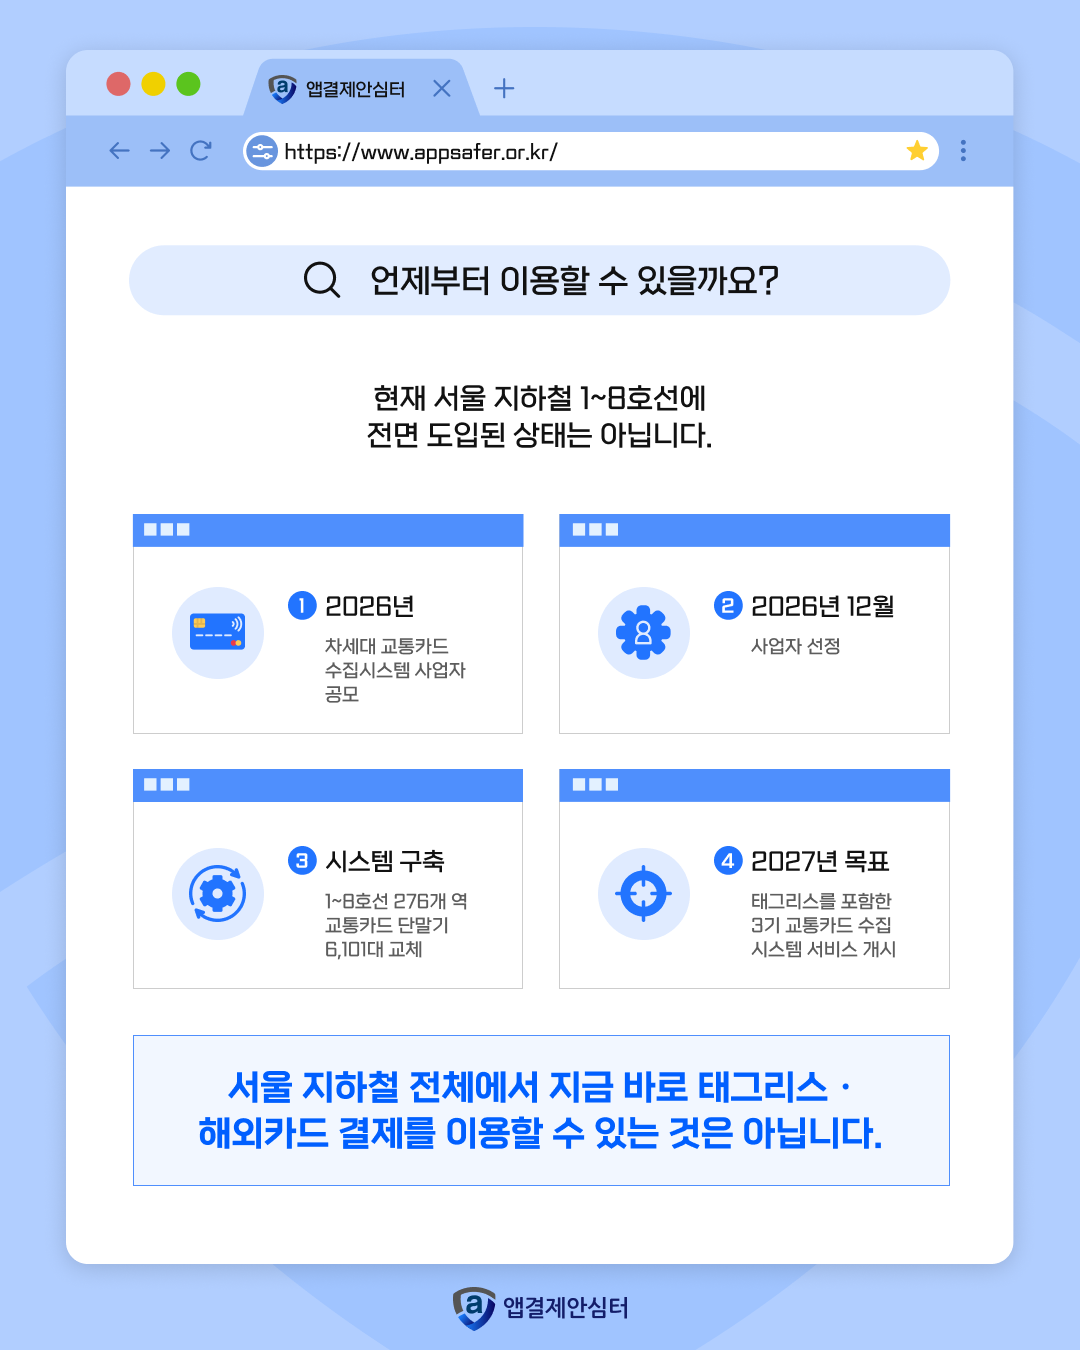
서울교통공사는 1~8호선 276개 역의 교통카드 시스템을 교체할 계획입니다.

​

교통카드 단말기 6,101대를 비롯해

역 전산기와 정산기, 충전기 등 시스템 전반이 대상입니다.

​

약 10년 만에 진행되는 전면적인 고도화입니다. 🛠️

새로운 시스템이 구축되면

기존 NFC 교통카드뿐 아니라 다양한 결제 방식을 지원할 수 있게 됩니다.

​


태그리스’는 무엇일까요? 👀

​

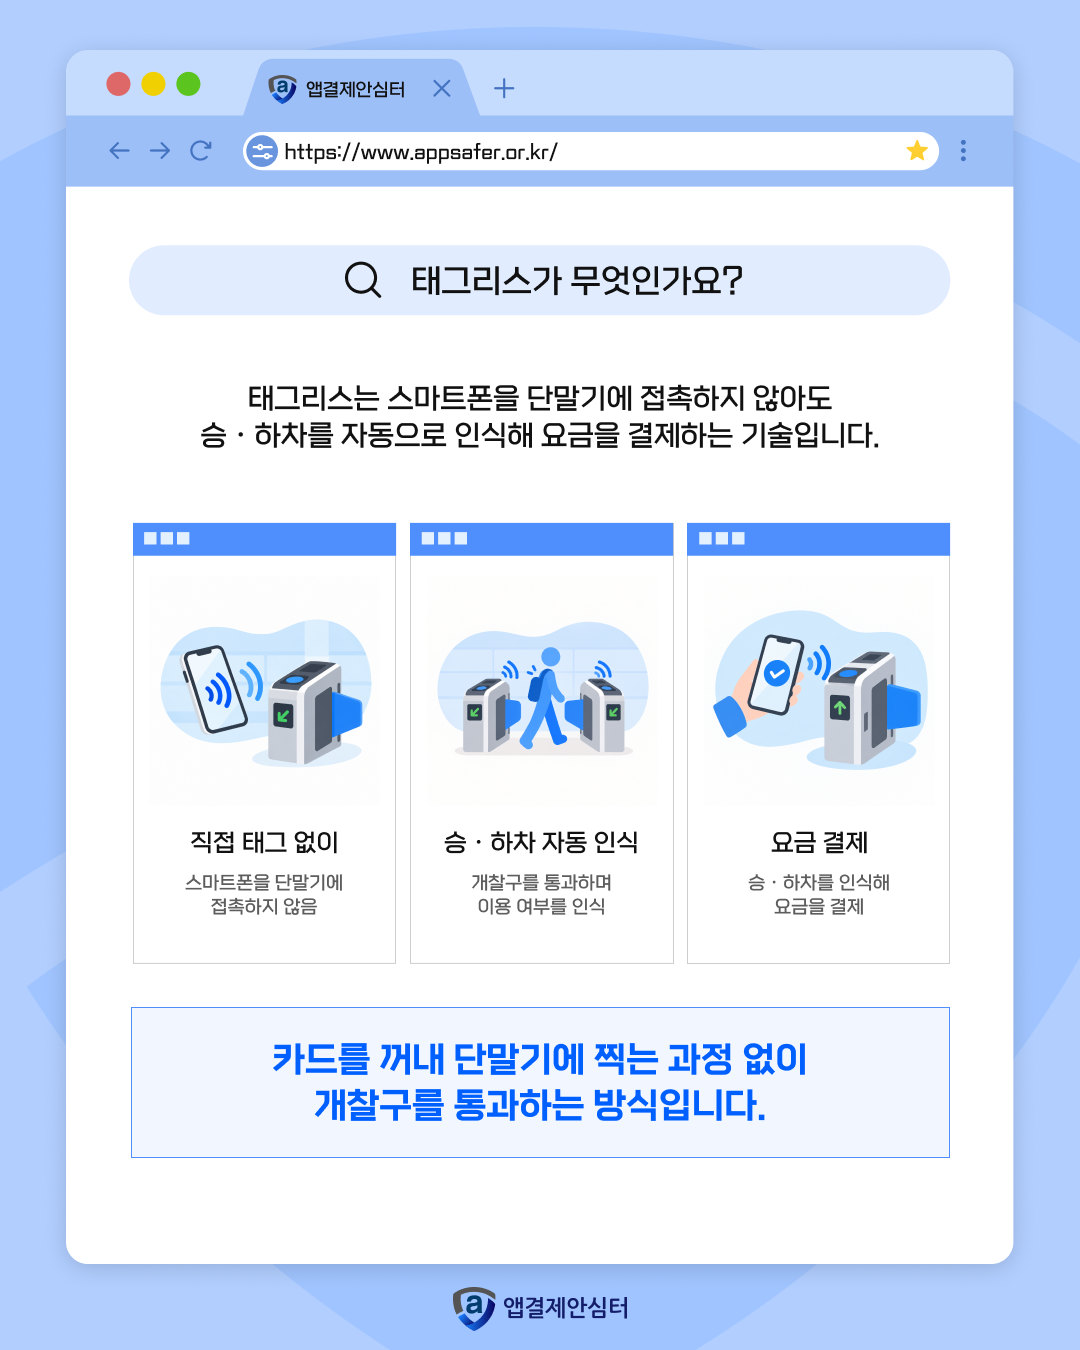
태그리스는 말 그대로 단말기에 직접 태그하지 않는 결제 방식입니다.

스마트폰을 단말기에 접촉하지 않아도

승차와 하차를 자동으로 인식합니다.

​

이후 이용 정보를 바탕으로 요금이 결제됩니다. 📲

카드를 꺼내 단말기에 직접 찍는 과정 없이

개찰구를 통과할 수 있는 방식입니다.


어디에 먼저 적용될까요? ♿

​

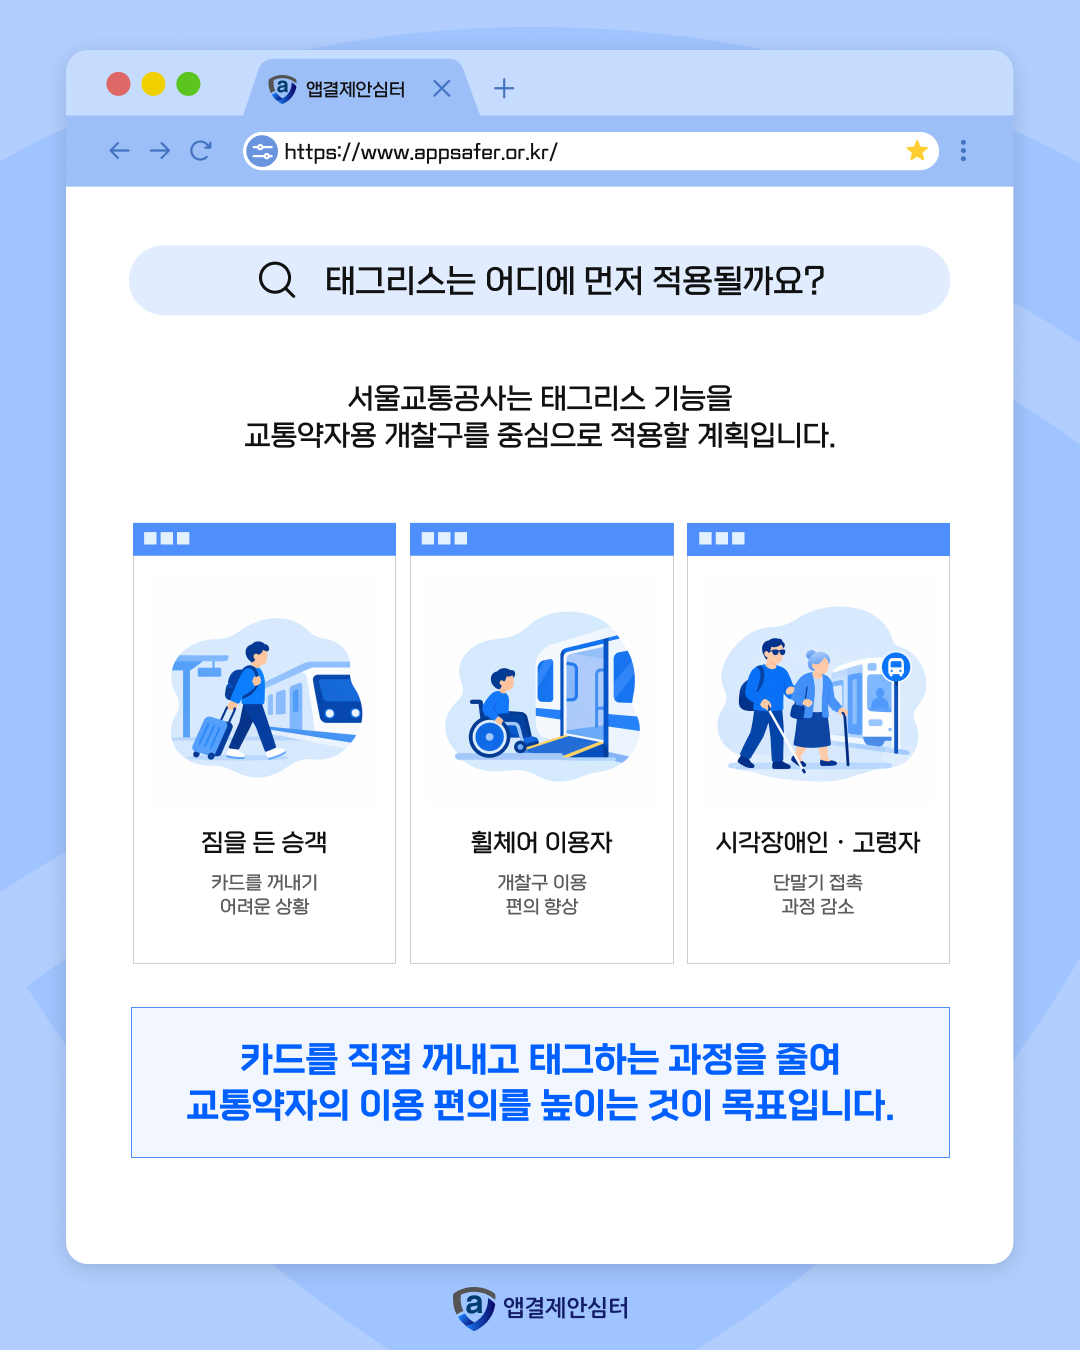
서울교통공사는 태그리스 기술을

교통약자용 개찰구에 먼저 적용할 예정입니다.

​

현재 태그리스는 우이신설선과 인천지하철,

서울 지하철 9호선 일부 구간 등에서 지원되고 있습니다.

​

서울교통공사 1~8호선까지 적용 범위가 넓어지면

태그리스를 이용할 수 있는 구간도 크게 늘어나게 됩니다. 🚇


​


해외에서 발급받은 카드도 사용할 수 있을까요? 💳

​

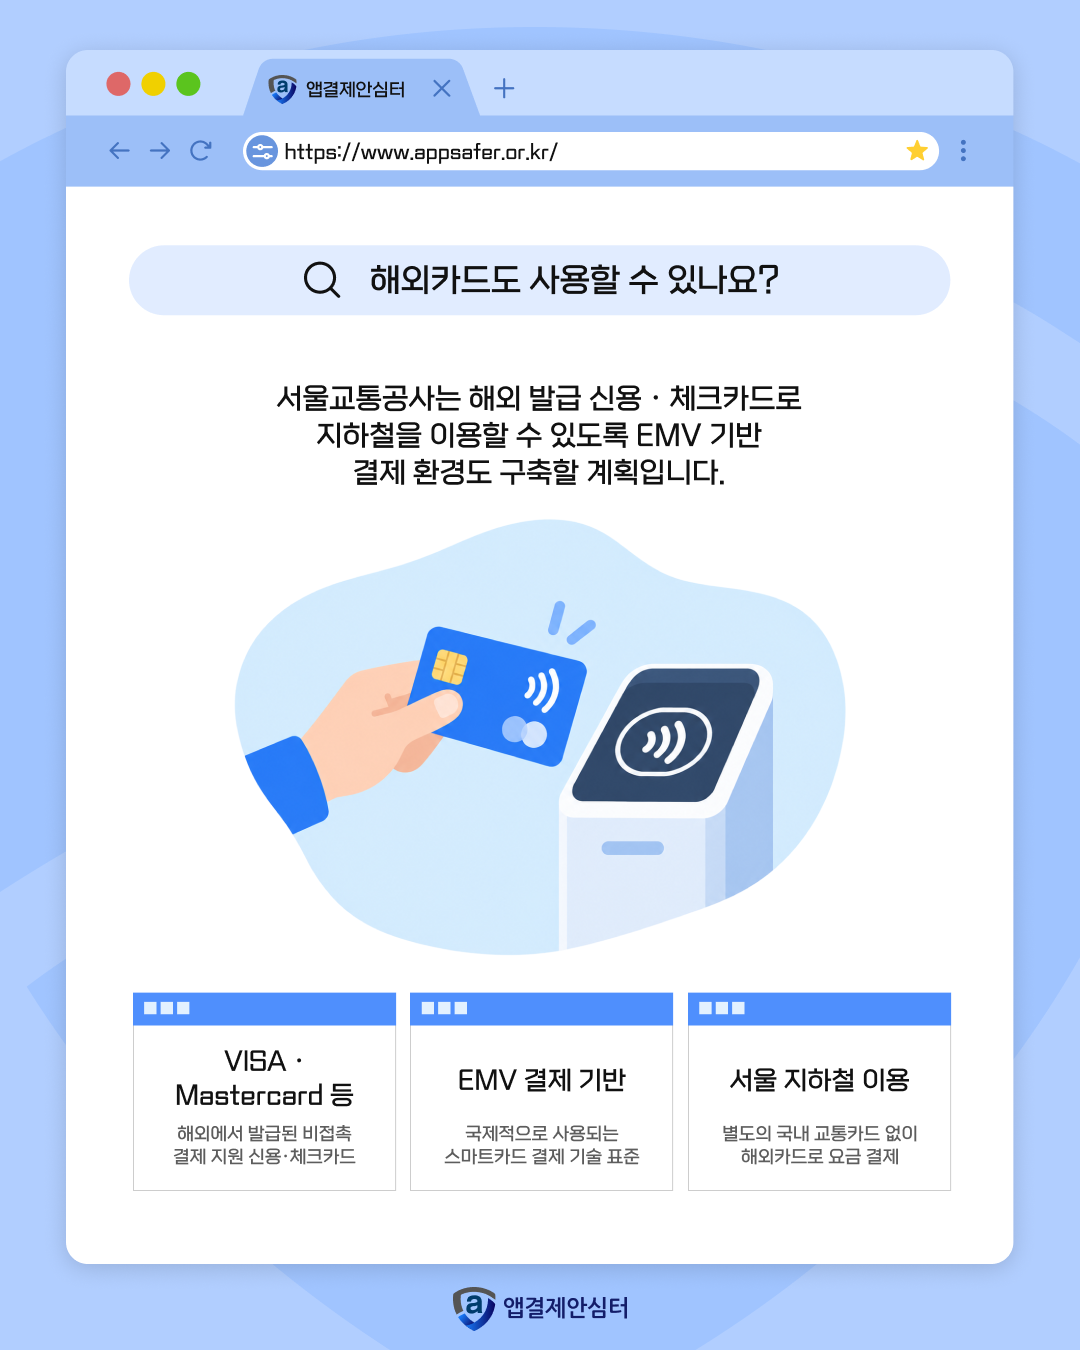
또 하나의 변화는 EMV 결제 기반입니다.

EMV는 유로페이, 마스터카드, 비자가 공동으로 만든

국제적인 스마트카드 결제 기술 표준입니다.

​

서울교통공사가 EMV 결제 기반을 구축하면

비자·마스터카드 등 국제 카드 결제망을 서울 지하철에서도

활용할 수 있는 기반이 마련됩니다.

​

특히 외국인은 자국에서 발급받은 카드로

지하철 요금을 직접 결제할 수 있게 될 전망입니다.

별도의 국내 교통카드를 구입하고 충전해야 하는

번거로움도 줄어들 수 있습니다. 🌏


태그리스와 해외카드 결제는 다른 방식입니다 🔍

​

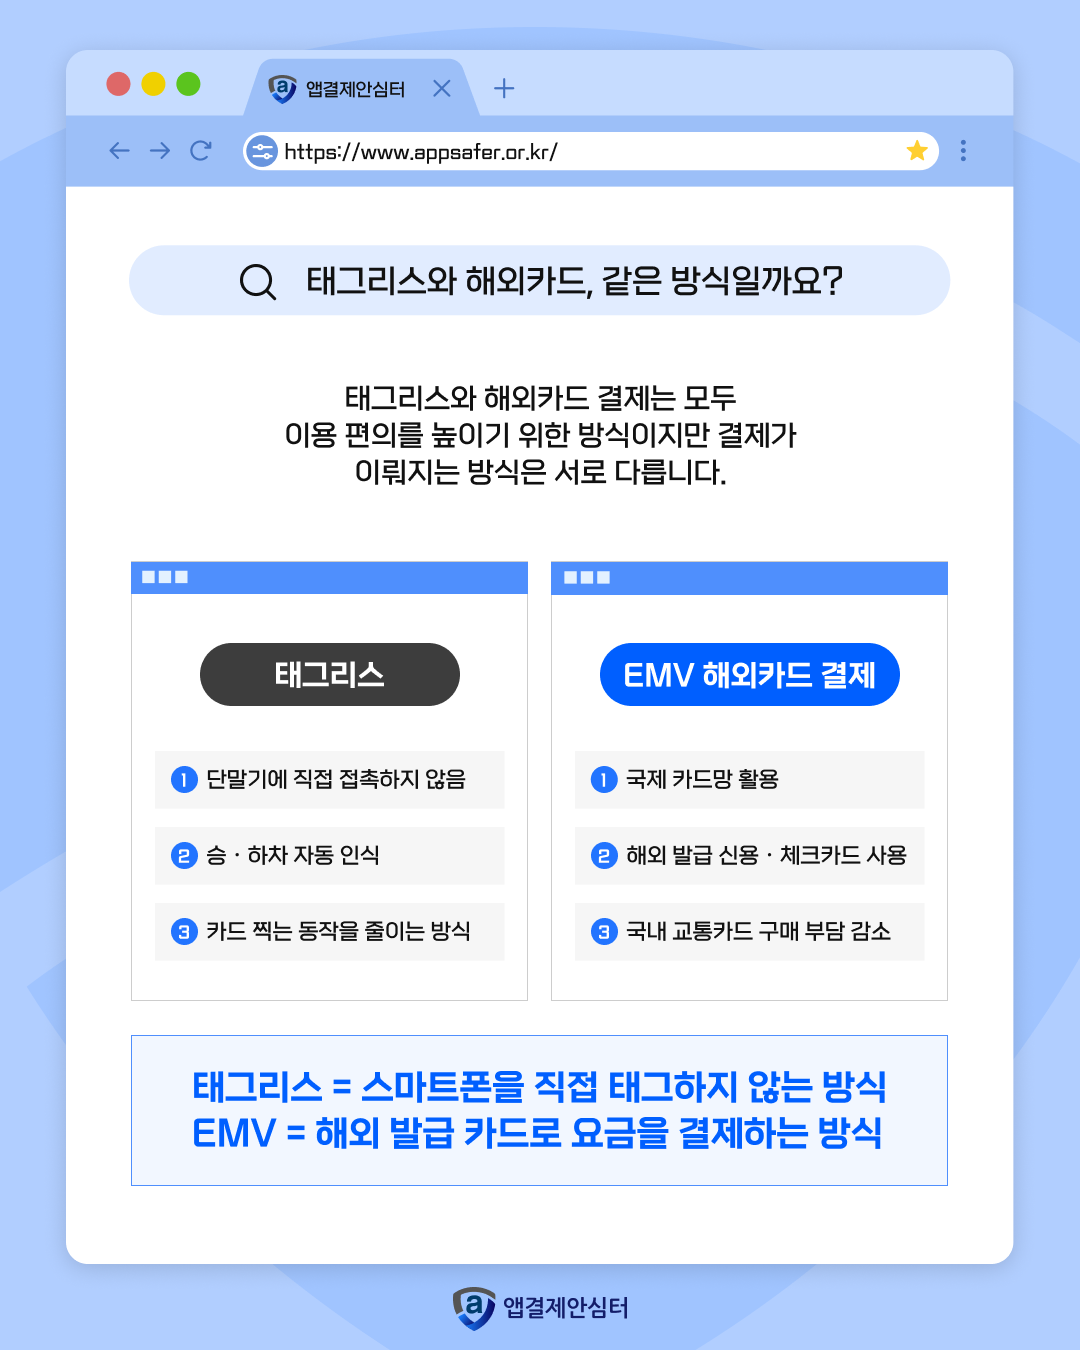
두 방식은 모두 새로운 지하철 결제 기술이지만

작동 방식은 서로 다릅니다.

태그리스는 스마트폰을 단말기에 직접 접촉하지 않고

승·하차를 자동으로 인식하는 방식입니다. 📱

​

반면 EMV 결제는 국제 카드 결제망을 이용해

해외에서 발급받은 카드로 지하철 요금을 결제할 수 있도록 하는 방식입니다. 💳

​

즉, 태그리스는 승·하차 인식 방식의 변화에 가깝고

EMV는 사용할 수 있는 결제수단을 넓히는 변화라고 볼 수 있습니다.


​


언제부터 이용할 수 있을까요? ⏰

​

중요한 점은 서울 지하철 1~8호선 전체에서

지금 바로 이용할 수 있는 것은 아니라는 것입니다.

서울교통공사는 2026년 12월까지 사업자를 선정한 뒤

새로운 교통카드 시스템 구축에 착수할 계획입니다.

​

서비스 시작 목표는 2027년 12월입니다.

​

따라서 실제 이용 시점까지는 시스템 구축 과정과

구체적인 서비스 계획을 지켜볼 필요가 있습니다.


서울 지하철 결제 방식이 더 다양해집니다 🚇✨

​

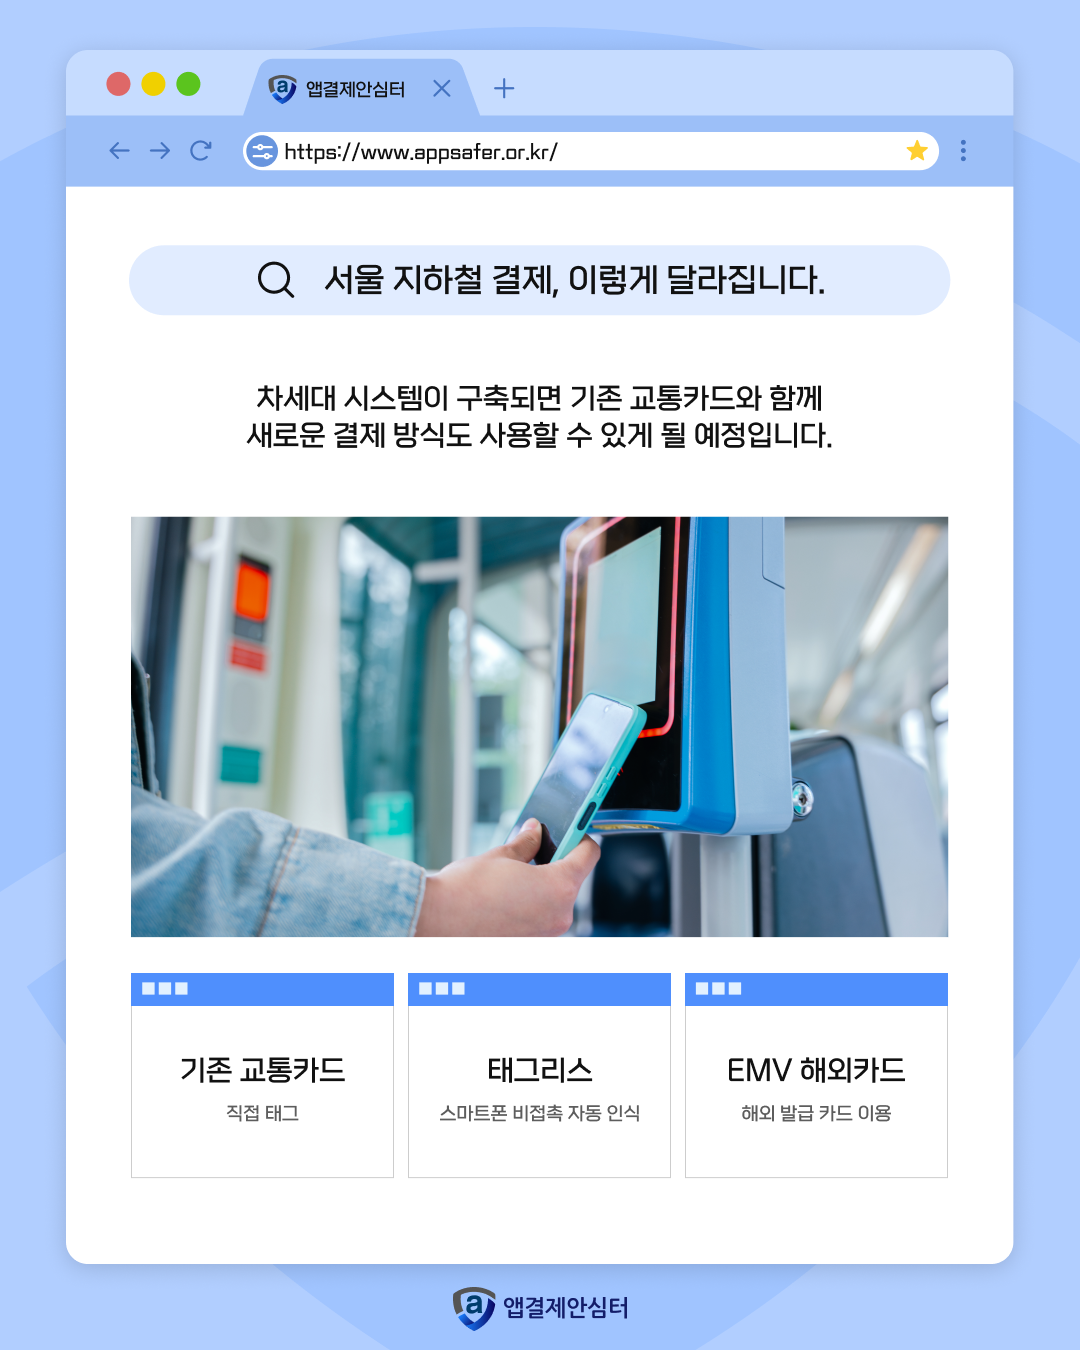
차세대 시스템 구축이 완료되면

서울 지하철에서는 여러 결제 방식이 함께 운영될 예정입니다.

​

✅ 기존 교통카드

✅ 태그리스

✅ EMV 기반 해외카드 결제

​

그동안 교통카드를 단말기에 찍는 방식이 중심이었다면

앞으로는 이용자가 상황에 따라 결제수단을

선택할 수 있는 방향으로 변화하는 것입니다.

​

카드를 찍지 않아도 통과하는 태그리스부터

해외에서 사용하던 카드로 바로 결제하는 방식까지.

​

서울 지하철의 결제 방식이 앞으로 어떻게 달라질지 지켜봐 주세요. 😊


해당 내용에 관한 더 자세한 사항은

하단의 기사 내용을 참고하여 주시기 바랍니다.

​

https://www.etnews.com/20260909000361


[스마트폰 결제생활]부천 공영주차장, QR 사전결제 도입

스마트폰 결제 생활


주차요금도 QR로 미리 결제! 🚗

부천 공영주차장에 QR 간편결제가 도입됐습니다

​

주차장을 나가려는데 정산기 앞에 차량이

길게 늘어서 있던 경험, 한 번쯤 있으셨나요?

​

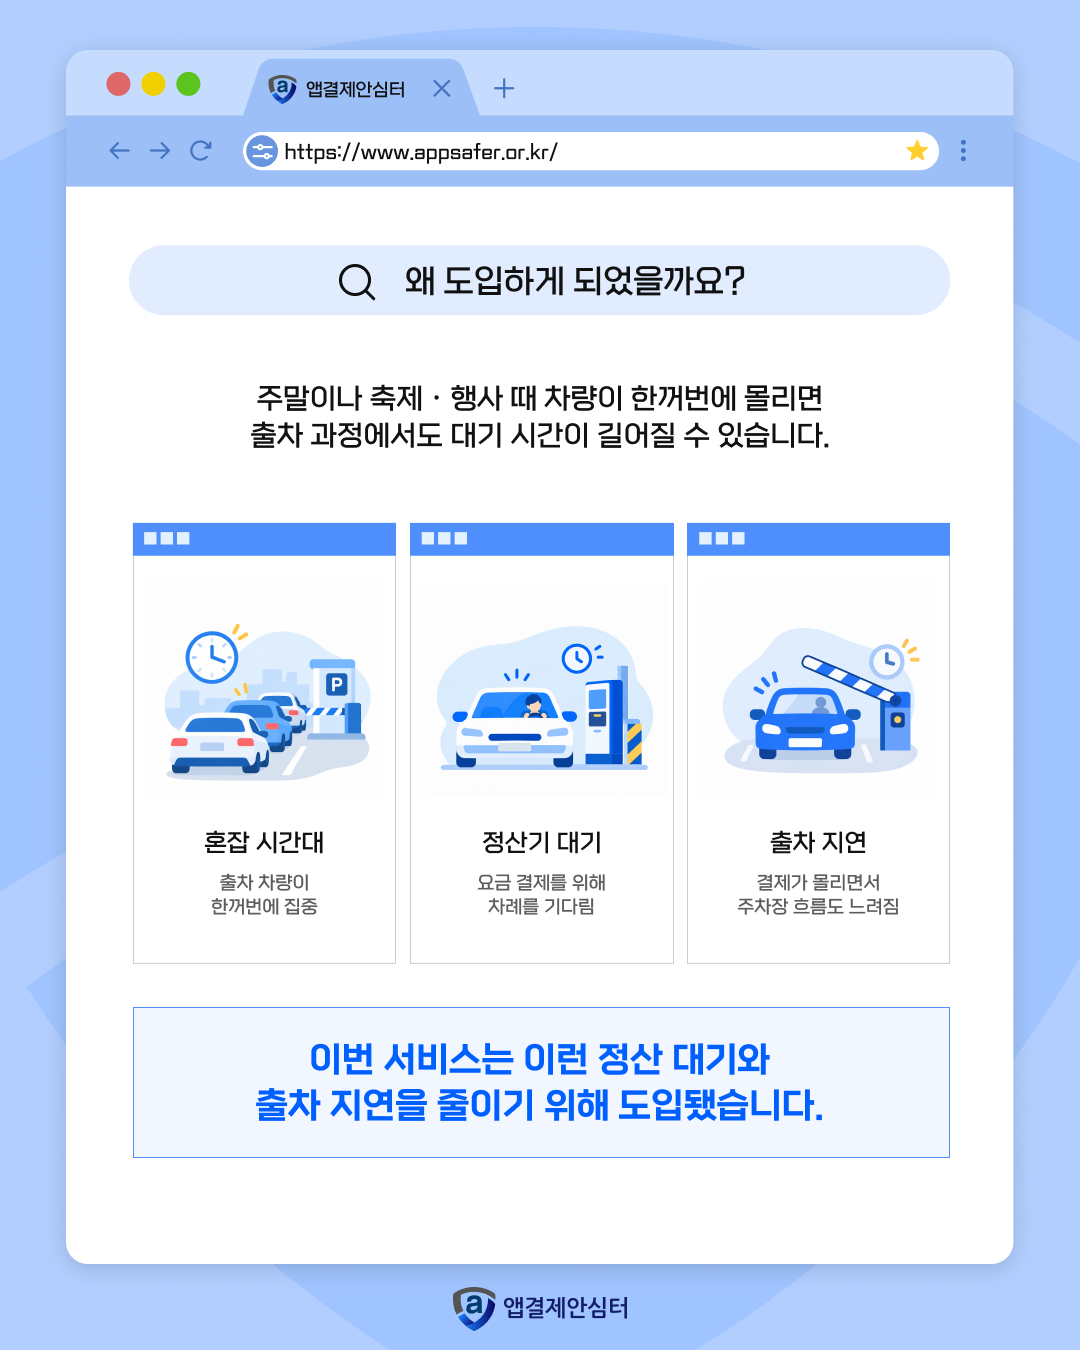
특히 주말이나 행사 기간에는 차량이 한꺼번에 몰리면서

주차요금을 결제하는 데에도 시간이 오래 걸리곤 합니다. 😥

​

부천시는 이런 불편을 줄이기 위해

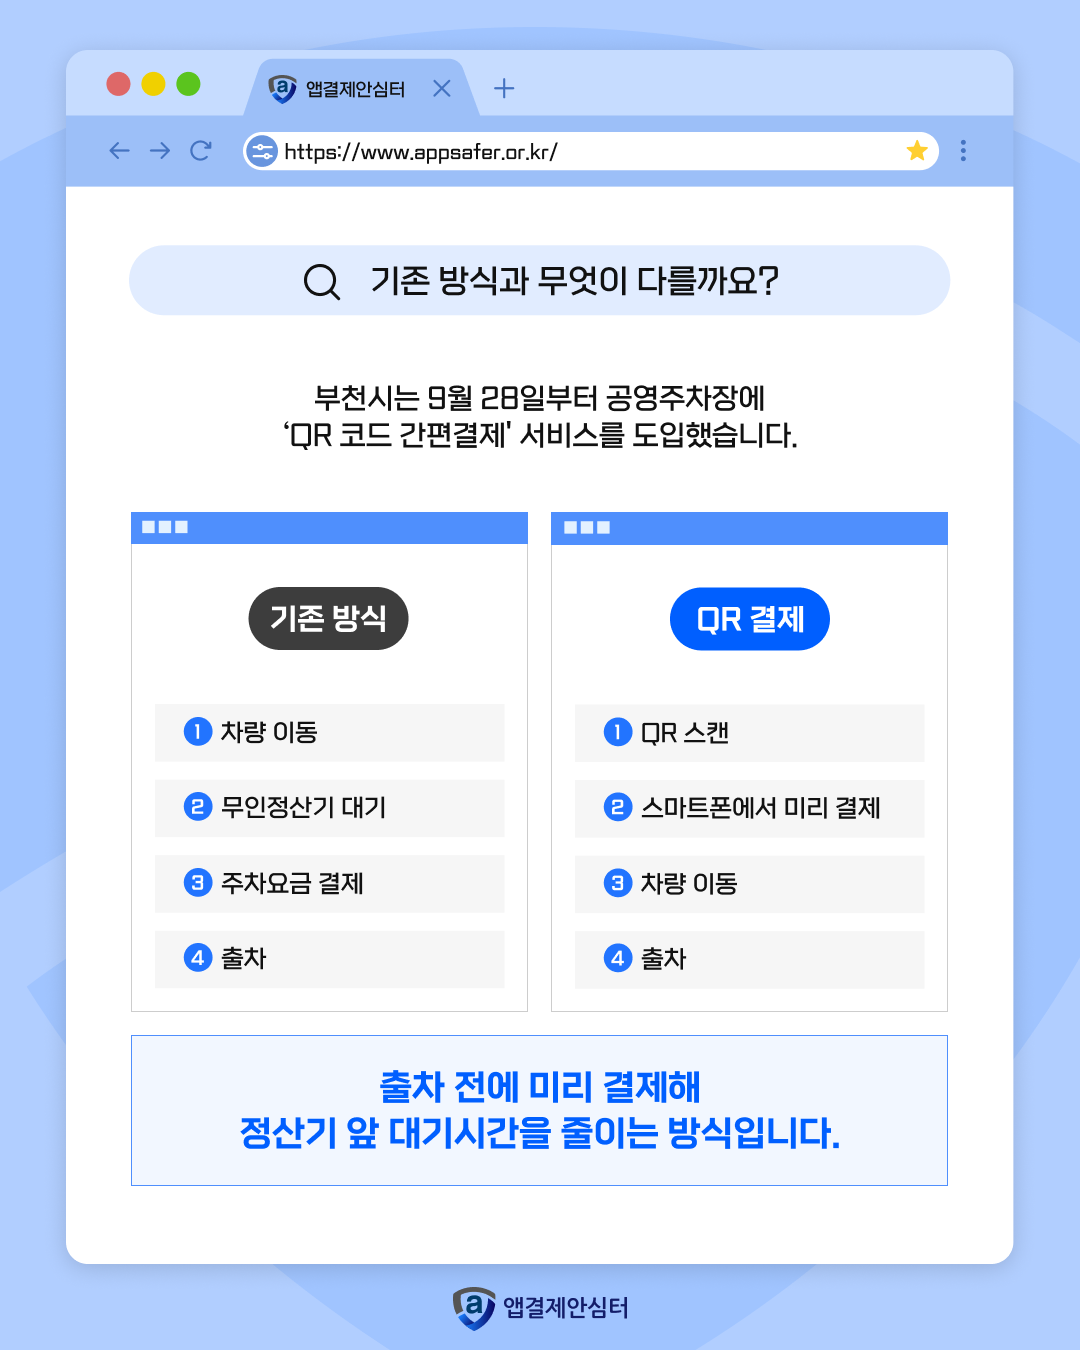
9월 28일부터 공영주차장에 QR 코드 간편결제 서비스를 도입했습니다.

이제 출차 전에 스마트폰으로 주차요금을 미리 결제할 수 있습니다. 📱


기존 방식과 무엇이 달라졌을까요? 🔍

​

기존에는 차량을 이동한 뒤

무인정산기에서 주차요금을 결제하고 출차하는 방식이 일반적이었습니다.

​

차량이 몰리는 시간에는 정산기 앞에서

기다려야 하는 경우도 있었는데요.

​

QR 간편결제를 이용하면

차량을 이동하기 전에 스마트폰으로

요금을 먼저 결제할 수 있습니다.

정산기 앞 대기 시간을 줄이고

출차 과정도 조금 더 간편하게 이용할 수 있습니다.


QR 결제는 어떻게 이용하나요? 📲

​

이용 방법도 어렵지 않습니다.

​

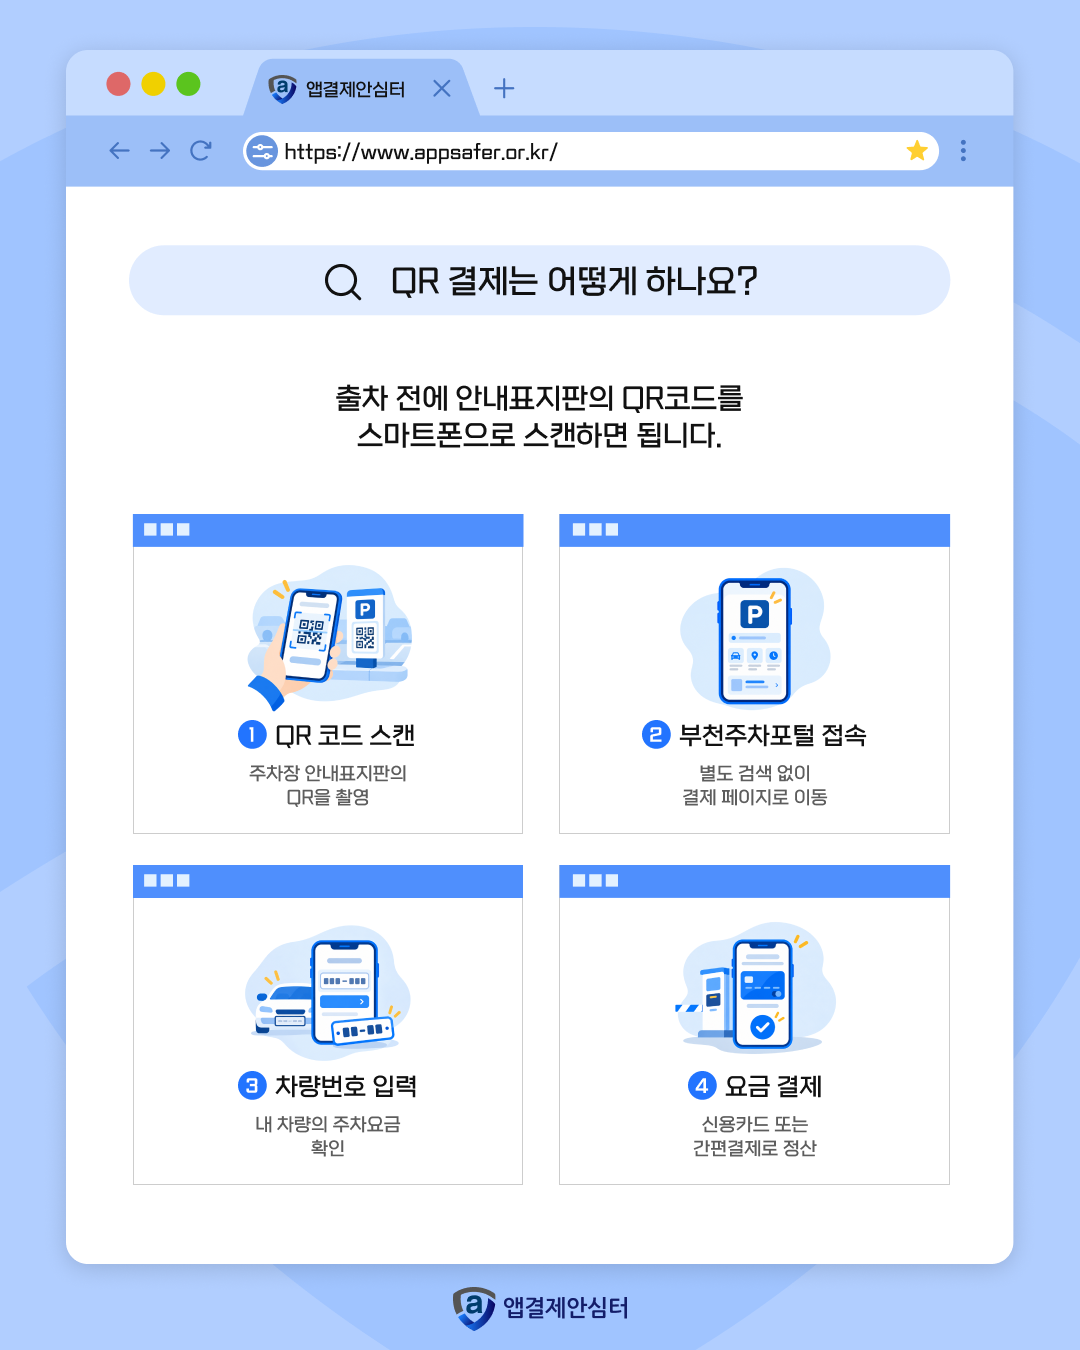
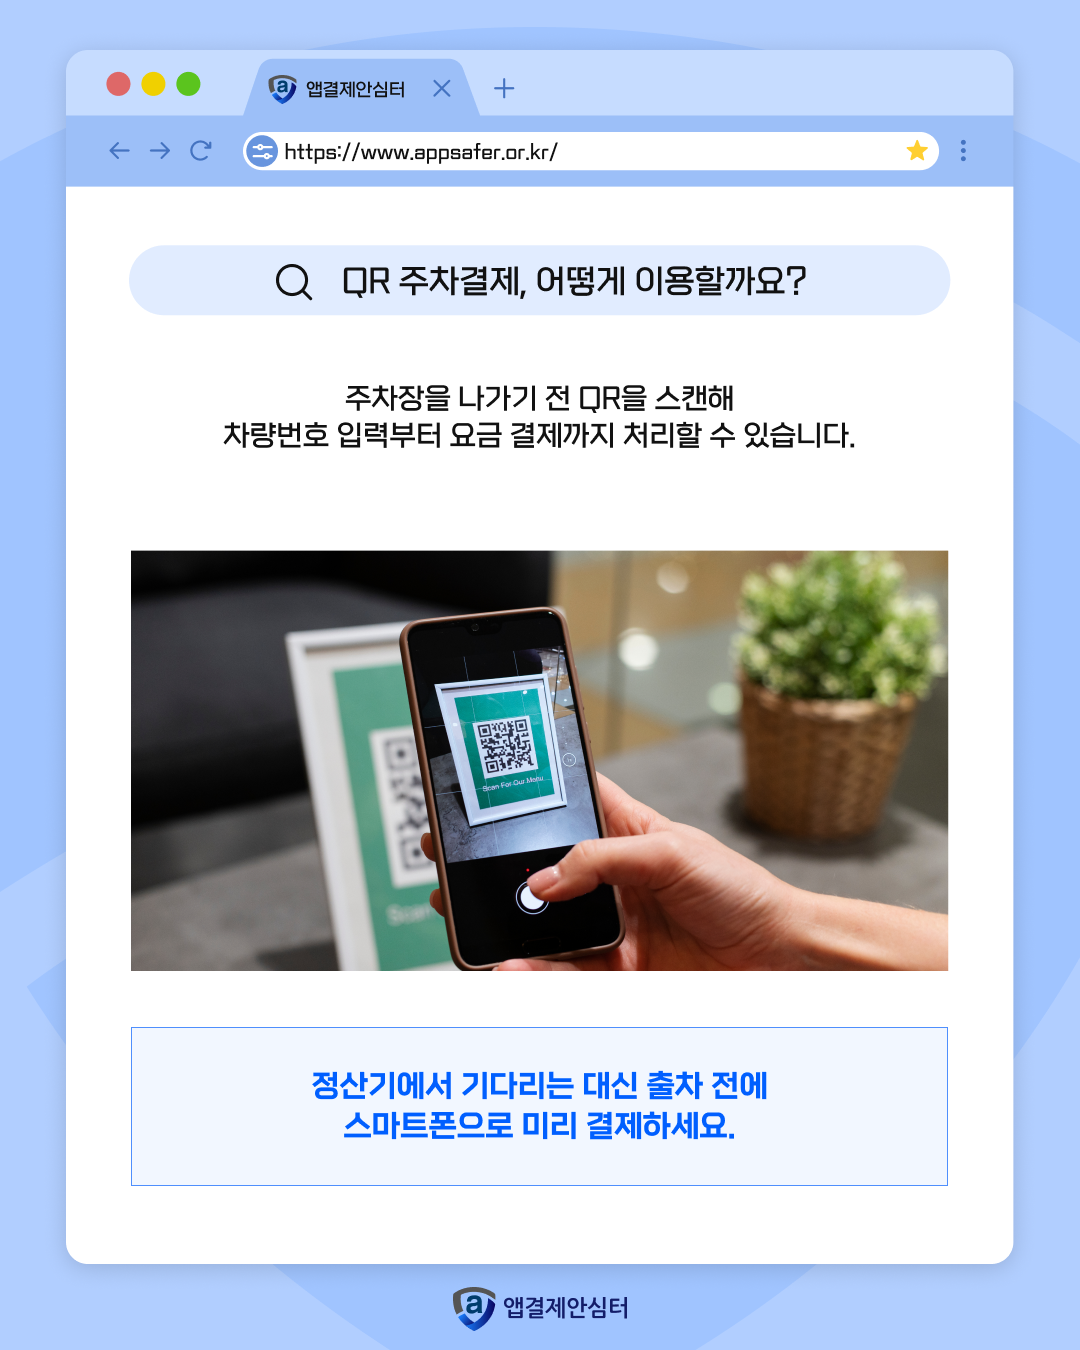
주차장을 나가기 전

주차장 곳곳에 설치된 안내표지판의

QR 코드를 스마트폰으로 스캔합니다.

​

이후 부천주차포털에 접속해 차량번호를 입력합니다.

주차요금을 확인한 뒤

신용카드나 간편결제 수단으로 결제하면 됩니다.

​

정리하면,

QR 코드 스캔 → 부천주차포털 접속 → 차량번호 입력 → 요금 결제

순서로 이용할 수 있습니다.


결제했다면 10분 안에 출차하세요 ⏰

​

여기서 꼭 확인해야 할 부분이 있습니다.

​

QR로 주차요금을 결제한 차량은

결제 완료 후 10분 이내에 주차장을 나가야 합니다.

​

오래전에 미리 결제해두는 방식이 아니라

출차 직전에 이용하는 사전결제 서비스라고 생각하면 쉽습니다.

​

차량으로 이동하기 직전에 결제하는 것이 좋겠죠. 🚙


기존 주차요금 감면 혜택도 적용됩니다 💳

​

결제 방식이 QR로 바뀌어도

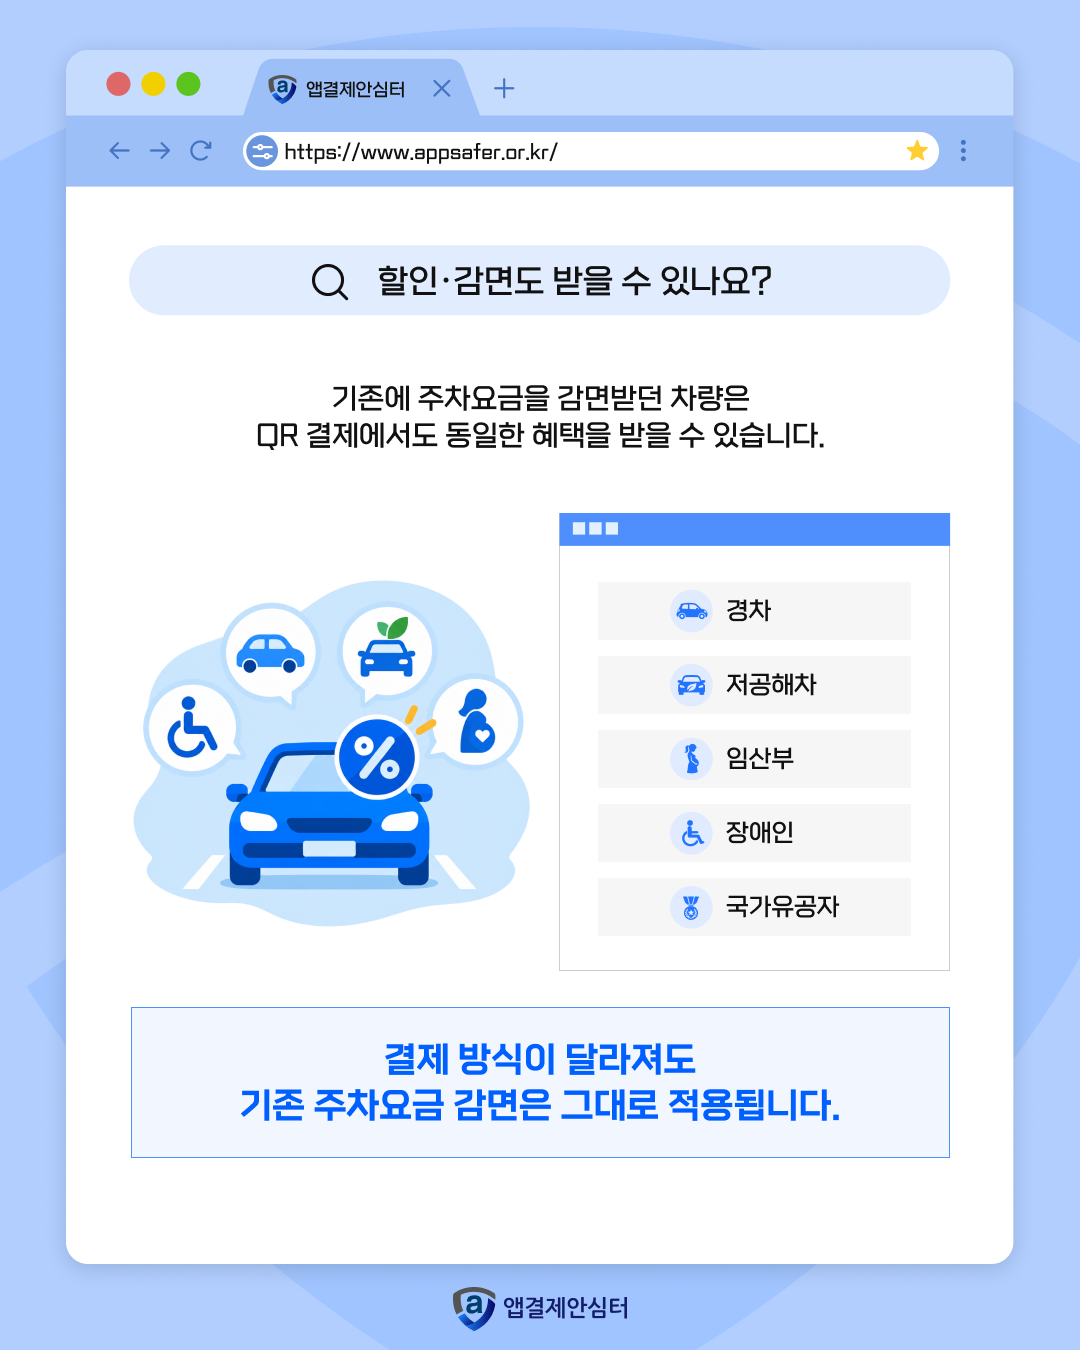
기존 주차요금 감면 혜택은 그대로 적용됩니다.

​

경차와 저공해차를 비롯해

임산부, 장애인, 국가유공자 등 감면 대상 차량은

QR 결제 과정에서도 기존과 동일한 혜택을 받을 수 있습니다.

​

결제 방식만 달라질 뿐

기존 감면 기준이 사라지는 것은 아닙니다.


모든 차량이 이용할 수 있는 것은 아닙니다 ⚠️

​

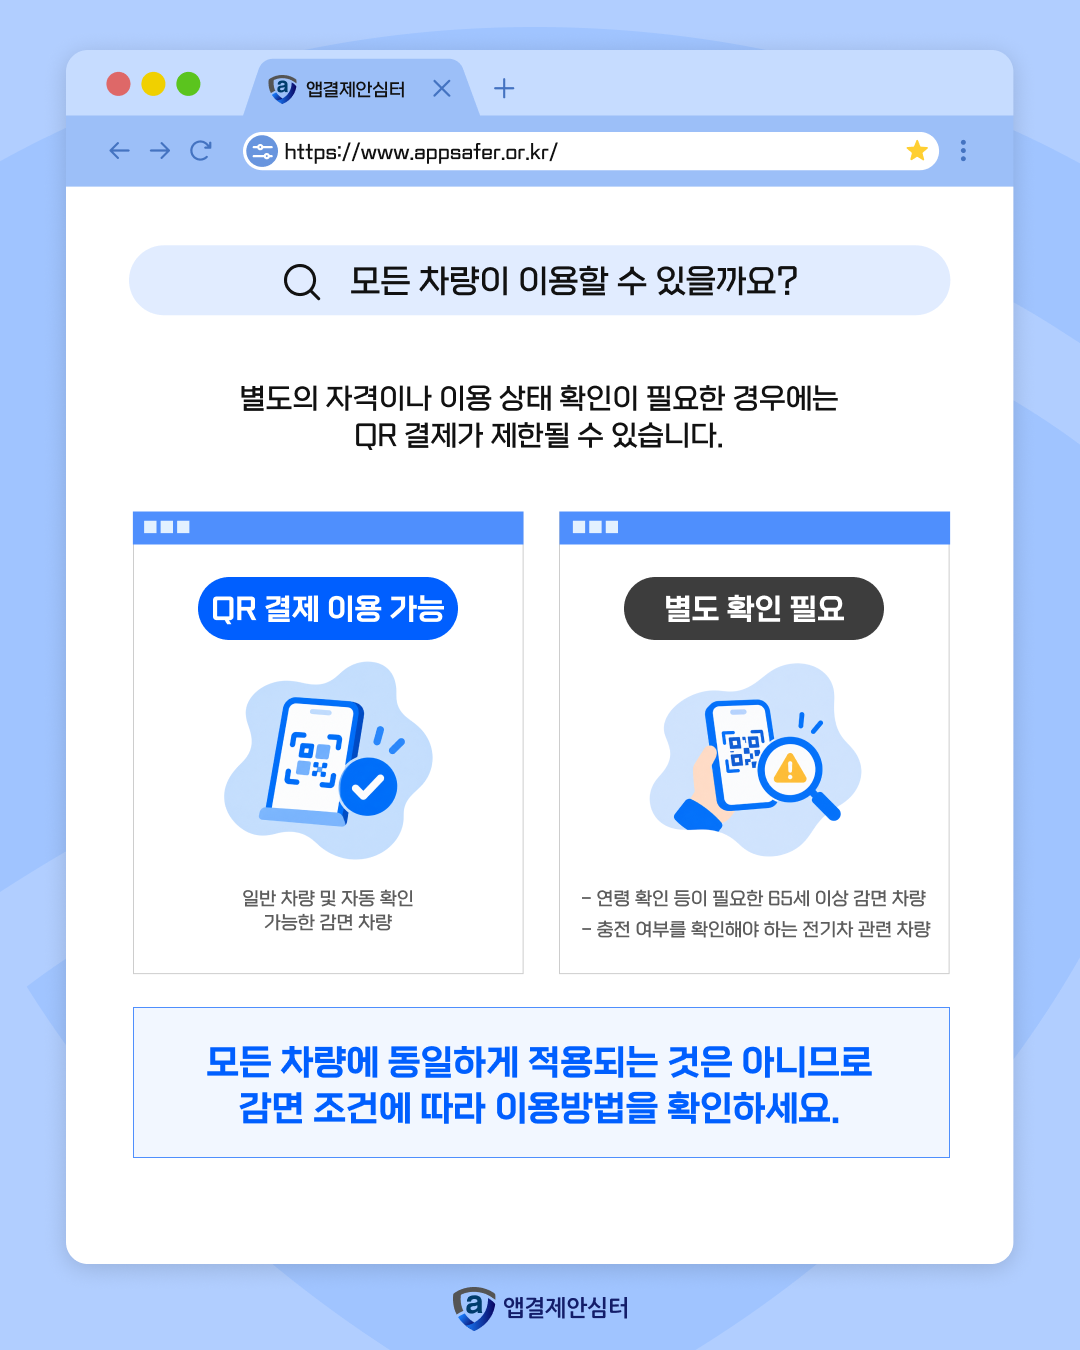
다만 별도의 자격이나 상태 확인이 필요한 차량은

QR 간편결제 이용이 일부 제한될 수 있습니다.

​

예를 들어 65세 이상 등 인적 감면 대상 차량이나

전기차 충전 여부를 확인해야 하는 경우가 해당됩니다.

​

이런 차량은 기존 무인정산기 또는

‘부천in’ 앱을 이용해야 합니다.

감면 대상이라면 결제 전에

본인 차량의 이용 가능 여부를 확인해두는 것이 좋습니다.


출차 전 스마트폰으로 미리 결제하세요 🚘✨

​

이번 QR 간편결제는

주차요금 결제와 출차 과정에서 발생하는

대기 시간을 줄이기 위해 도입됐습니다.

​

주차장을 나가기 전 QR을 스캔하고

차량번호 입력부터 요금 결제까지 스마트폰으로 처리할 수 있는데요.

​

정산기 앞에서 기다리는 대신

출차 직전에 스마트폰으로 미리 결제해보세요.

앞으로도 스마트 기술을 활용한 주차 서비스가

조금씩 확대될 것으로 보입니다. 😊


해당 내용에 대하여 더 자세한 사항은

하단의 기사를 참고하여 주시기 바랍니다.

​

https://www.dailian.co.kr/news/view/1694797


“주차요금도 스마트하게”…부천 공영주차장 QR 결제 가동

부천시가 공영주차장 이용객들의 출차 편의를 높이기 위해 스마트폰을 활용한 요금 사전결제 시스템을 가동한다.부천시는 공영주차장에 ‘QR 코드 간편결제’ 서비스를 도입하고 본격적인 운

www.dailian.co.kr


[앱결제 캐스트]얼굴만 비쳤는데 결제됐다? 페이스페이 오결제 논란

앱결제 CAST


얼굴만 비쳤는데 결제됐다? 😳

편리한 얼굴결제, 안전성은 충분할까요?

​

카드나 스마트폰을 꺼내지 않아도

얼굴만 인식하면 결제가 끝나는 시대가 됐습니다.

​

최근에는 토스의 안면인식 결제 서비스인

‘페이스페이’ 오결제 사례가 알려지면서

관심이 커지고 있는데요.

​

서울의 한 카페에서는 손님이 결제를 시도하는 과정에서

주변 아르바이트생의 페이스페이 계정으로

1만4천원이 결제되는 일이 발생했습니다.

​

과연 어떤 일이 있었던 걸까요? 🔍


https://youtu.be/ehnVb2gKhTc?si=kf7mAbFSoCrI8Np7


💳 얼굴만으로 결제하는 ‘페이스페이’

​

페이스페이는 미리 등록한 얼굴 정보를 이용해

결제할 수 있는 간편결제 서비스입니다.

​

지갑이나 스마트폰을 꺼낼 필요가 없어

빠르게 결제할 수 있다는 것이 특징입니다.

​

토스는 2025년 9월 페이스페이를 출시했고,

2026년 7월 기준 가입자는 700만명을 넘겼습니다.


😮 손님 결제가 왜 아르바이트생 계정으로?

​

문제가 된 카페에서는

손님이 페이스페이 결제를 요청했습니다.

​

직원이 태블릿 화면을 손님에게 보여주는 과정에서

주변에 있던 아르바이트생의 얼굴이

카메라에 잡힌 것으로 추정됩니다.

​

그 결과 손님의 커피값 1만4천원이

아르바이트생의 페이스페이 계정으로 결제되었고,

아르바이트생은 다음 날 결제내역을 확인한 뒤

본인이 결제한 적 없는 거래가 있었다는 사실을 알게 됐습니다.


🔐 얼굴결제에도 보안 기술은 적용됩니다

​

얼굴결제라고 해서

단순히 얼굴 사진만 비교하는 것은 아닙니다.

​

얼굴 검출과 본인 식별은 물론,

실제 사람인지 확인하는 기술도 적용됩니다.

사진이나 영상으로 얼굴을 속이려는 시도를 막기 위한

위변조 방지 기술도 사용됩니다.

​

이상거래를 탐지하는 시스템도 함께 적용되고 있습니다.

​


⚠️ 그런데 왜 오결제가 발생했을까요?

​

이번 논란에서 주목받은 부분은

‘최종 결제 확인 절차’입니다.

​

기사에 따르면 토스 페이스페이는

얼굴 정보가 확실하게 일치하면

별도의 확인 버튼 없이 결제가 진행됩니다.

​

얼굴 인식 결과가 애매한 경우에만

휴대전화 번호 일부를 입력하는 추가 인증을 요구합니다.

​

평소에도 추가 인증을 원한다면

이용자가 별도로 설정할 수 있다고 토스 측은 설명했습니다.

​

빠른 결제는 편리하지만

실제 결제자가 맞는지 한 번 더 확인하는

과정도 중요하다는 지적이 나오는 이유입니다.


📱 얼굴결제 서비스마다 방식도 조금 다릅니다

​

같은 얼굴결제라도

서비스마다 인증 방식에는 차이가 있습니다.

​

기사에 따르면 네이버페이 ‘페이스사인’은

얼굴을 인식한 뒤 결제자의

이름 일부를 화면에 표시합니다.

​

이후 이용자가 ‘결제 확인’ 버튼을 눌러야

최종 결제가 진행되는 방식입니다.

​

반면 토스는 기본적으로

이 같은 최종 확인 절차를 두지 않고 있습니다.

​


✅ 본인이 하지 않은 결제가 발생했다면?

​

토스는 오인식이나

본인이 시도하지 않은 결제가 확인될 경우

해당 결제를 취소·환불한다는 방침입니다.

​

페이스페이를 이용하고 있다면

평소 결제내역을 확인하는 것도 좋습니다.

​

추가 인증 설정 여부도 살펴보세요. 👀

기억나지 않는 결제가 있다면

서비스의 공식 고객센터를 통해 바로 확인하는 것이 좋습니다.


🤔 편리함만큼 중요한 ‘결제자의 의사’

​

얼굴결제는 카드나 스마트폰조차 필요 없는

매우 편리한 결제 방식입니다.

​

하지만 결제가 빨라질수록

‘누가 결제를 하려는지’와 ‘실제로 결제에 동의했는지’를

확인하는 과정도 중요해집니다.

​

편리한 기술이 일상으로 들어오는 만큼

결제 속도뿐 아니라 안전장치도 함께 살펴볼 필요가 있습니다. 🔐

​

앞으로 얼굴결제 서비스가

편리함과 안전성을 어떻게 함께 높여갈지 지켜봐야겠습니다.


해당 내용에 대하여 더 자세한 사항은 하단의 뉴스 링크를

참고하여 주시기 바랍니다.


https://www.hankyung.com/article/202609107020i?utm_source=


[단독] "토스 얼굴 결제에 당했다"…손님 커피값 대신 낸 알바생

[단독] "토스 얼굴 결제에 당했다"…손님 커피값 대신 낸 알바생, 토스 페이스페이 허점 논란 뒷사람 얼굴 결제·사진 결제 소문도 토스·네이버 얼굴결제 확산 찬물 얼굴 검출·위변조 확인 기술

www.hankyung.com


[위클리 이슈]부모 카드번호없이도 결제?BC카드 ‘가족페이’등장

앱결제 위클리 이슈


부모 카드번호 없이도 결제? 💳

BC카드 ‘가족페이’로 달라지는 가족 결제 방식

​

자녀나 가족의 온라인 결제를 위해

카드번호를 알려주거나 대신 결제해 준 경험이 있으신가요?

​

이런 불편을 줄이기 위한 새로운 결제 방식이 등장했습니다. 📱

바로 BC카드의 ​‘가족페이’​입니다.

​

카드정보를 직접 공유하지 않고도

가족이나 친구가 하나의 결제수단을 함께 이용할 수 있는데요.

어떤 서비스인지 쉽게 알아보겠습니다. 😊


👨‍👩‍👧‍👦 ‘가족페이’는 어떤 서비스인가요?

​

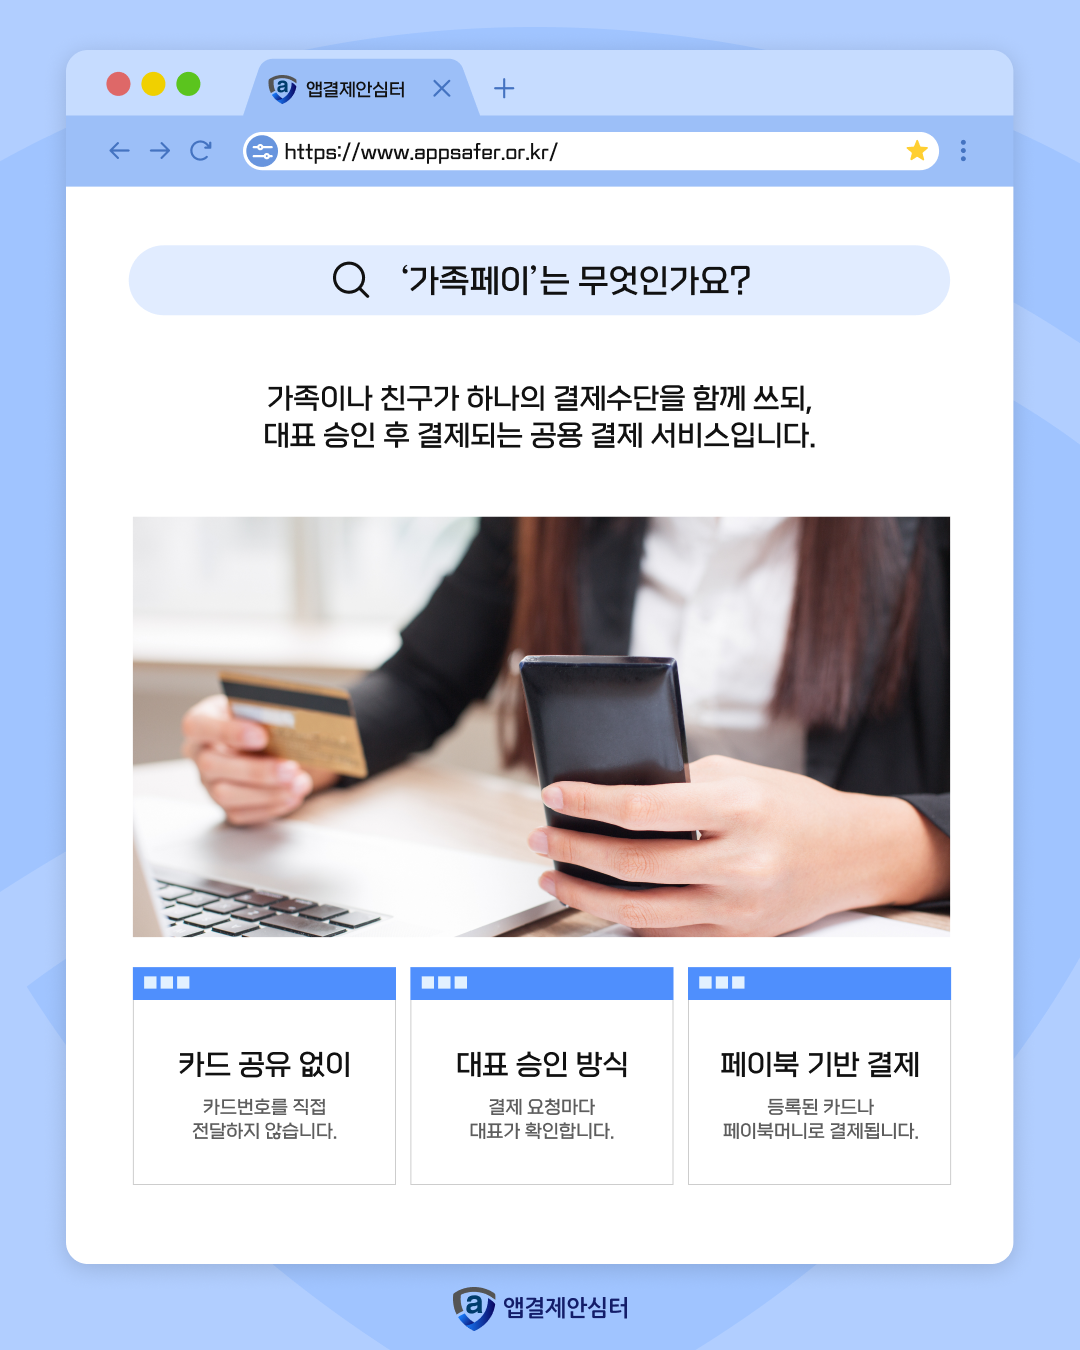
가족페이는 가족이나 친구가

하나의 결제수단을 함께 이용할 수 있는 공용 결제 서비스입니다.

​

다만 카드를 그대로 공유하는 방식은 아닙니다.

멤버가 결제를 요청하면

대표가 내용을 확인하고 승인합니다. ✅

​

승인이 완료되면

미리 등록한 카드나 페이북머니로 결제가 진행됩니다.

즉, 카드번호를 알려주지 않아도 된다는 점​이 특징입니다.


📲 결제는 어떻게 진행될까요?

​

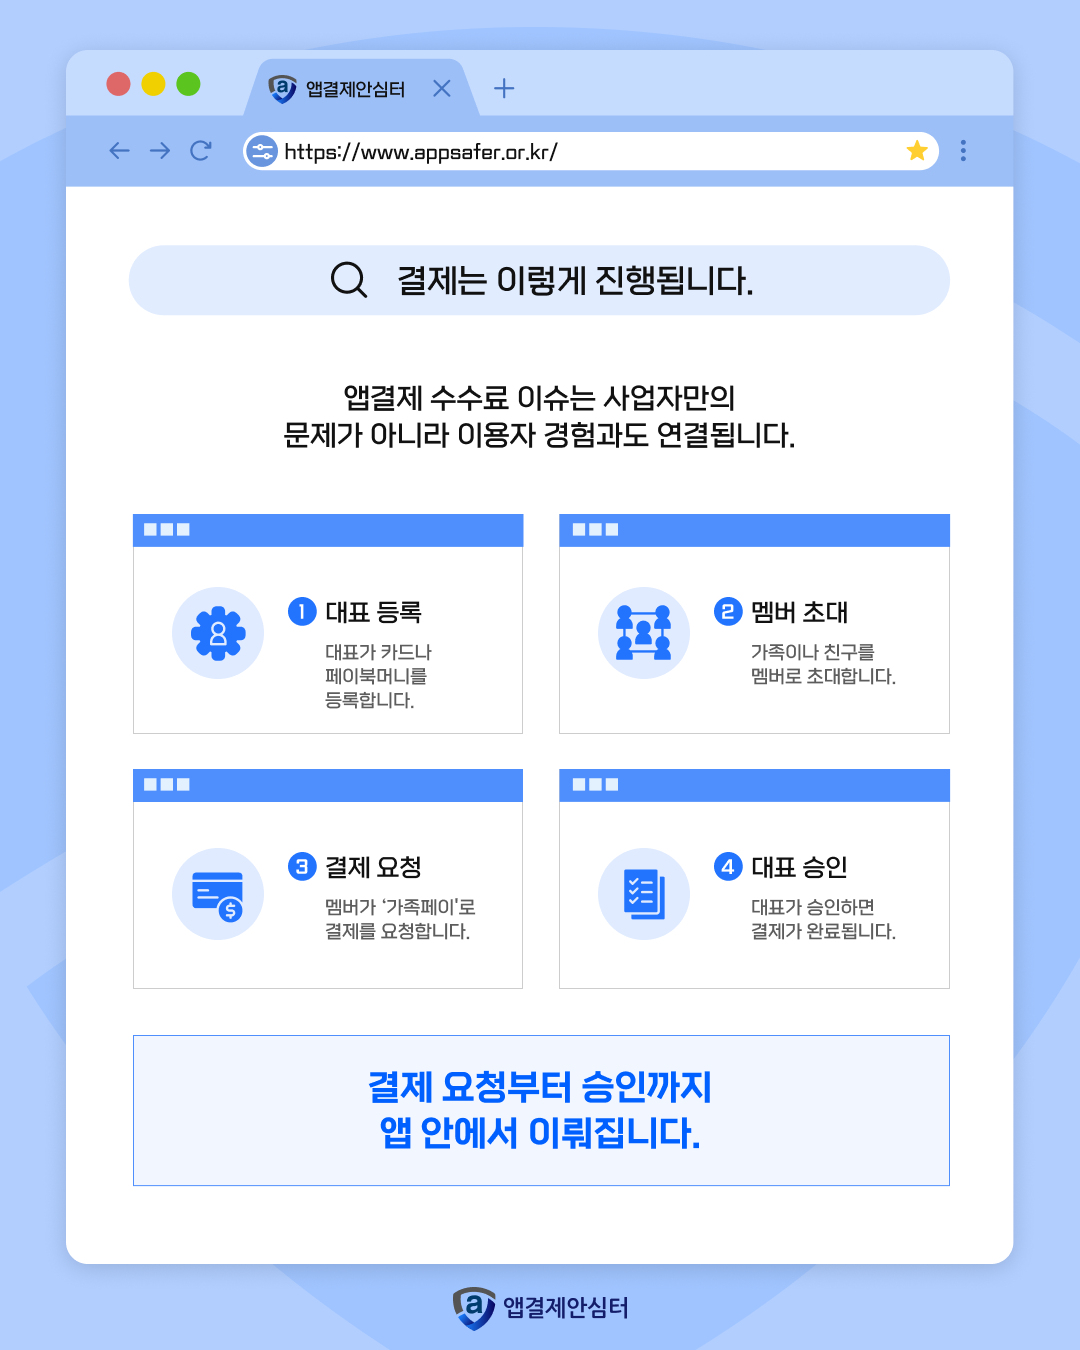
가족페이 이용 과정은 비교적 간단합니다.

​

1️⃣ 대표가 결제수단을 등록합니다.

신용·체크카드 또는 페이북머니를 등록할 수 있습니다.

​

2️⃣ 가족이나 친구를 초대합니다.

함께 사용할 멤버를 등록합니다.

​

3️⃣ 멤버가 결제를 요청합니다.

온라인 결제 시 가족페이를 선택합니다.

​

4️⃣ 대표가 요청을 확인합니다.

대표가 승인하면 결제가 완료됩니다. ✔️

​

결제 요청부터 승인까지

페이북 앱 안에서 진행되는 방식입니다.

​


🤔 왜 이런 서비스가 주목받을까요?

​

기존에는 자녀의 온라인 결제를 위해

부모의 카드정보를 알려주는 경우가 있었습니다.

​

혹은 결제가 필요할 때마다

보호자가 직접 대신 결제하기도 했습니다.

​

하지만 카드정보를 공유하는 것은 부담이 될 수 있습니다. 🔐

​

가족페이는 카드번호를 전달하는 대신

‘결제 요청 → 대표 승인’​ 방식을 사용합니다.

결제는 편리하게 하면서

카드정보 공유는 줄일 수 있는 구조입니다.


🔍 기존 방식과 무엇이 다를까요?

​

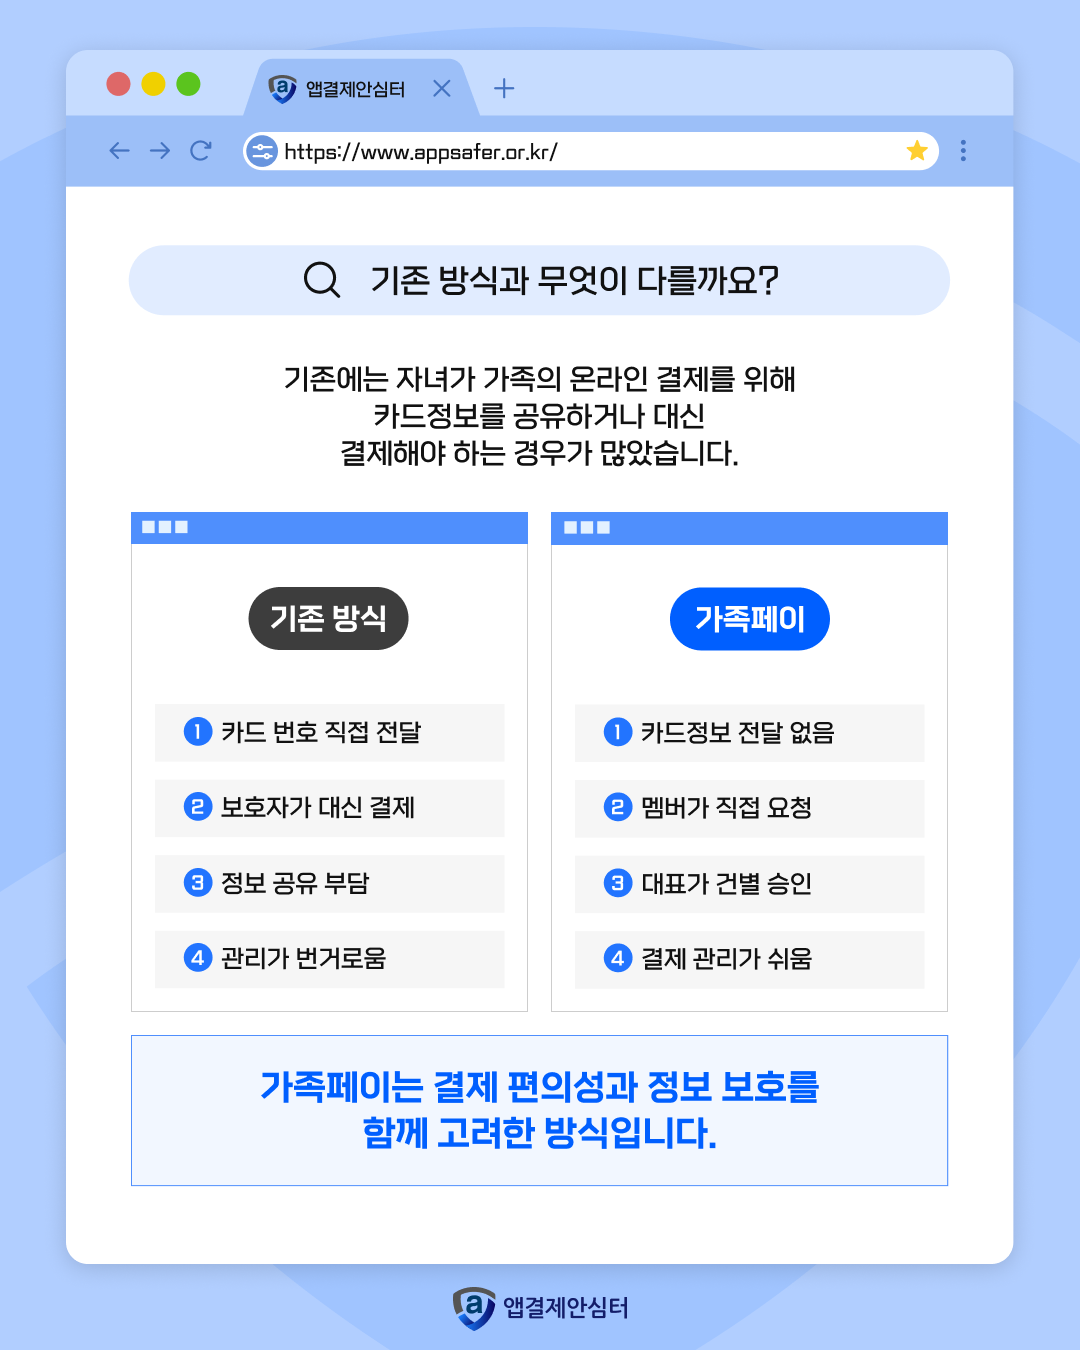
기존 방식에서는 카드번호를 직접 전달하거나

보호자가 대신 결제하는 경우가 많았습니다.

가족페이는 조금 다릅니다.

​

📌 카드정보를 멤버에게 전달하지 않습니다.

📌 멤버가 자신의 앱에서 직접 결제를 요청합니다.

📌 대표가 결제 건마다 승인 여부를 결정합니다.

​

결제수단을 함께 이용하지만

카드를 넘겨주는 방식은 아닌 셈입니다. 🙌


🛍️ 어디에서 이용할 수 있나요?

​

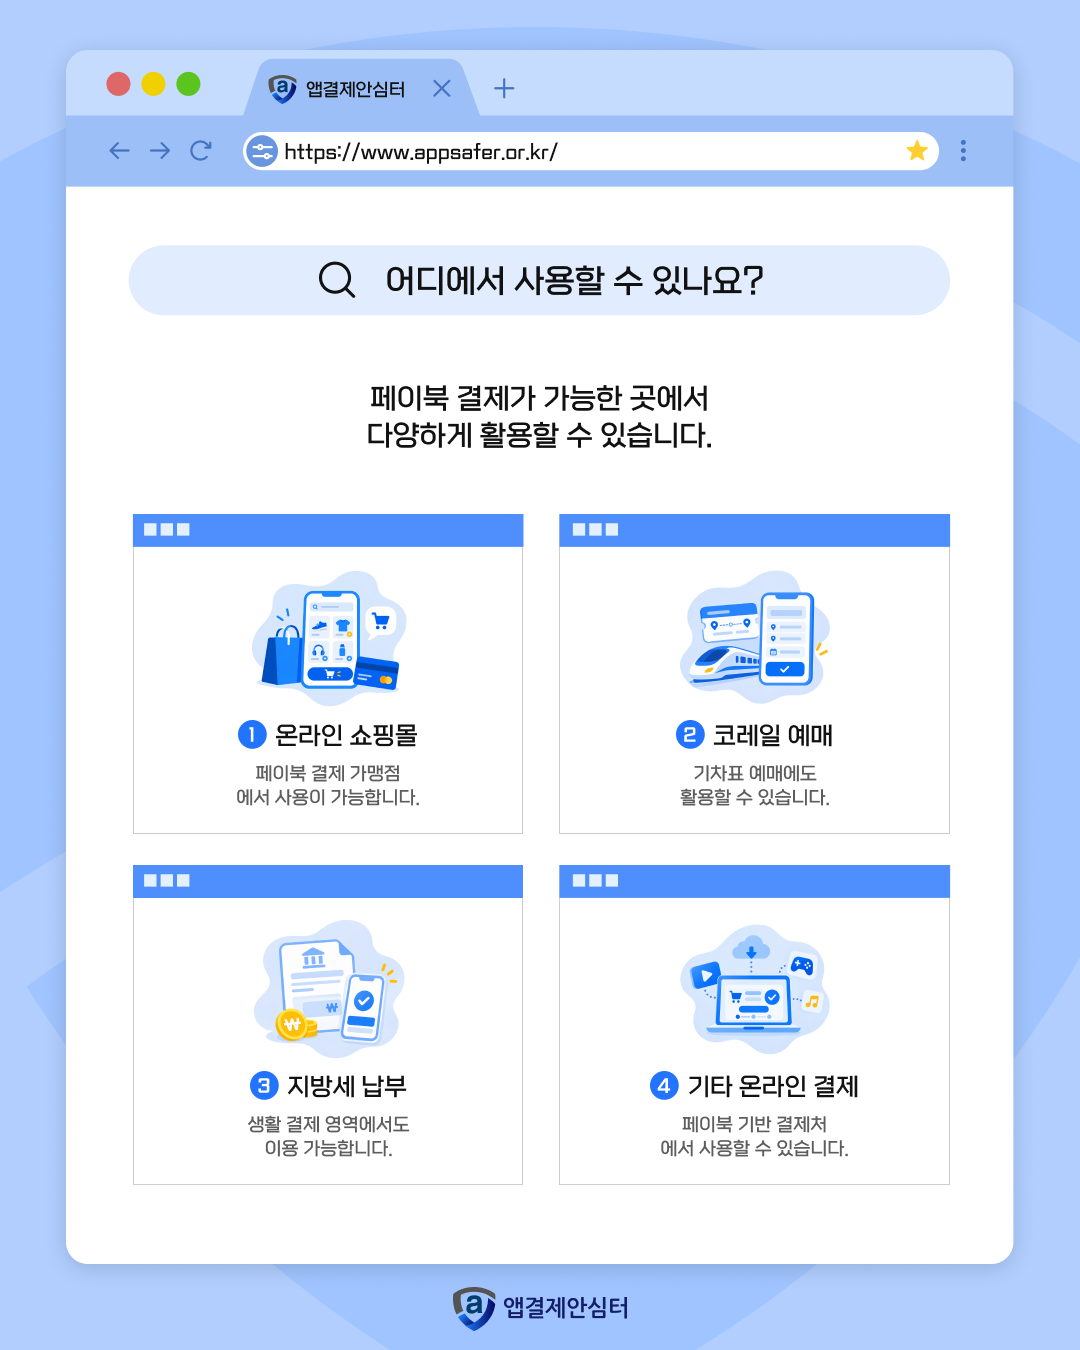
가족페이는 페이북 결제가 가능한 곳에서 이용할 수 있습니다.

대표적으로 다음과 같은 영역에서 활용할 수 있습니다.

​

🛒 온라인 쇼핑몰

페이북 결제가 가능한 가맹점에서 이용할 수 있습니다.

​

🚆 기차표 예매

코레일 예매 등에도 활용할 수 있습니다.

​

💰 지방세 납부

생활 속 결제 영역에서도 사용할 수 있습니다.

​

💻 기타 온라인 결제

페이북 기반 결제가 가능한 곳에서 활용할 수 있습니다.

​

온라인 쇼핑뿐 아니라

여러 생활 결제로 활용 범위가

넓어진다는 점도 특징입니다.


✅ 이용하기 전 확인해 주세요

​

편리한 서비스라도

이용 조건은 미리 살펴보는 것이 좋습니다.

​

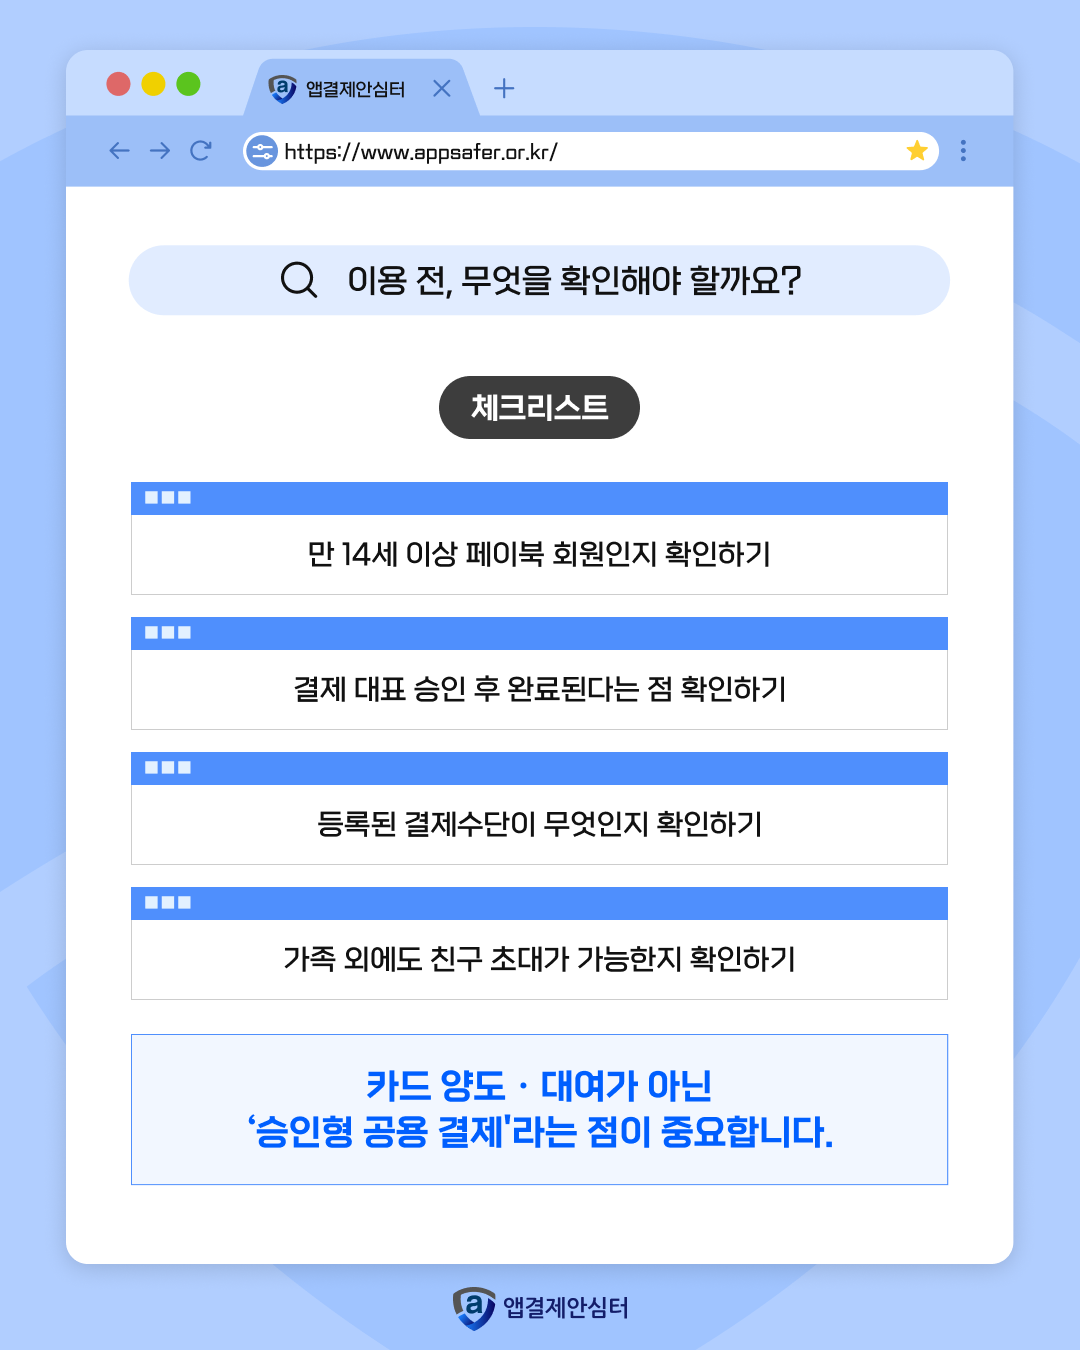
먼저 가족페이 멤버는

만 14세 이상 페이북 회원이어야 합니다.

​

또 멤버가 결제를 요청한다고 해서

바로 결제가 완료되는 것은 아닙니다.

​

대표가 내용을 확인하고

승인해야 최종 결제가 진행됩니다. 📱

​

등록된 결제수단도 미리 확인해 주세요.

​

가족뿐 아니라 친구도 멤버로 초대할 수 있으므로

누가 등록돼 있는지 관리하는 것도 중요합니다.

​


🔐 카드정보를 직접 공유하지 않는 결제

​

가족페이의 핵심은

카드를 직접 넘기지 않고도 함께 결제할 수 있다는 점입니다.

​

자녀는 필요한 결제를 직접 요청할 수 있습니다.

보호자는 결제 내용을 확인한 뒤 승인할 수 있습니다.

​

카드정보를 직접 알려줄 필요도 줄어듭니다. 👍

​

특히 자녀의 온라인 결제를 관리해야 하는 가정이라면

새로운 결제 방식으로 살펴볼 만합니다.

​

💙 가족 결제도 더 안전하고 간편하게

​

온라인 결제가 일상화되면서

가족끼리 결제수단을 함께 이용하는 상황도 많아지고 있습니다.

​

이럴 때 중요한 것은 단순한 편리함만은 아닙니다.

​

누가 결제하는지 확인할 수 있는지,

카드정보가 어떻게 관리되는지도 함께 살펴봐야 합니다.

​

가족페이는 카드정보를 직접 공유하지 않고

대표 승인으로 결제를 진행하는 방식입니다.

​

자녀 결제 관리와 카드정보 보호를 함께 고려한

새로운 공용 결제 방식으로 볼 수 있습니다. 😊💳